Análisis de Inversión: MERLIN Properties (BME: MRL)
Perfil asumido: inversor conservador-moderado, buscando compañías de calidad con horizonte de 3-6 meses.
1. Resumen ejecutivo
MERLIN Properties es la principal SOCIMI española, con activos de oficinas, logística, centros comerciales y una creciente división de data centers, que se ha convertido en el principal motor de crecimiento. La compañía presenta una combinación atractiva de:
- Elevada calidad de activos.
- Balance sólido.
- Endeudamiento controlado.
- Generación recurrente de caja (FFO).
- Exposición a la tendencia estructural de centros de datos. [quartr.com], [merlinproperties.com]
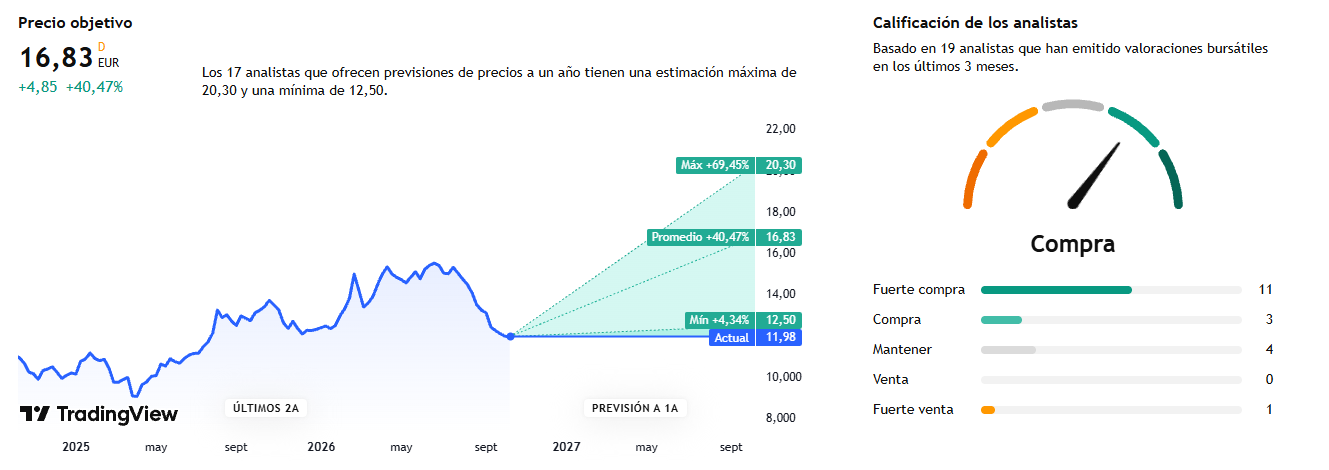
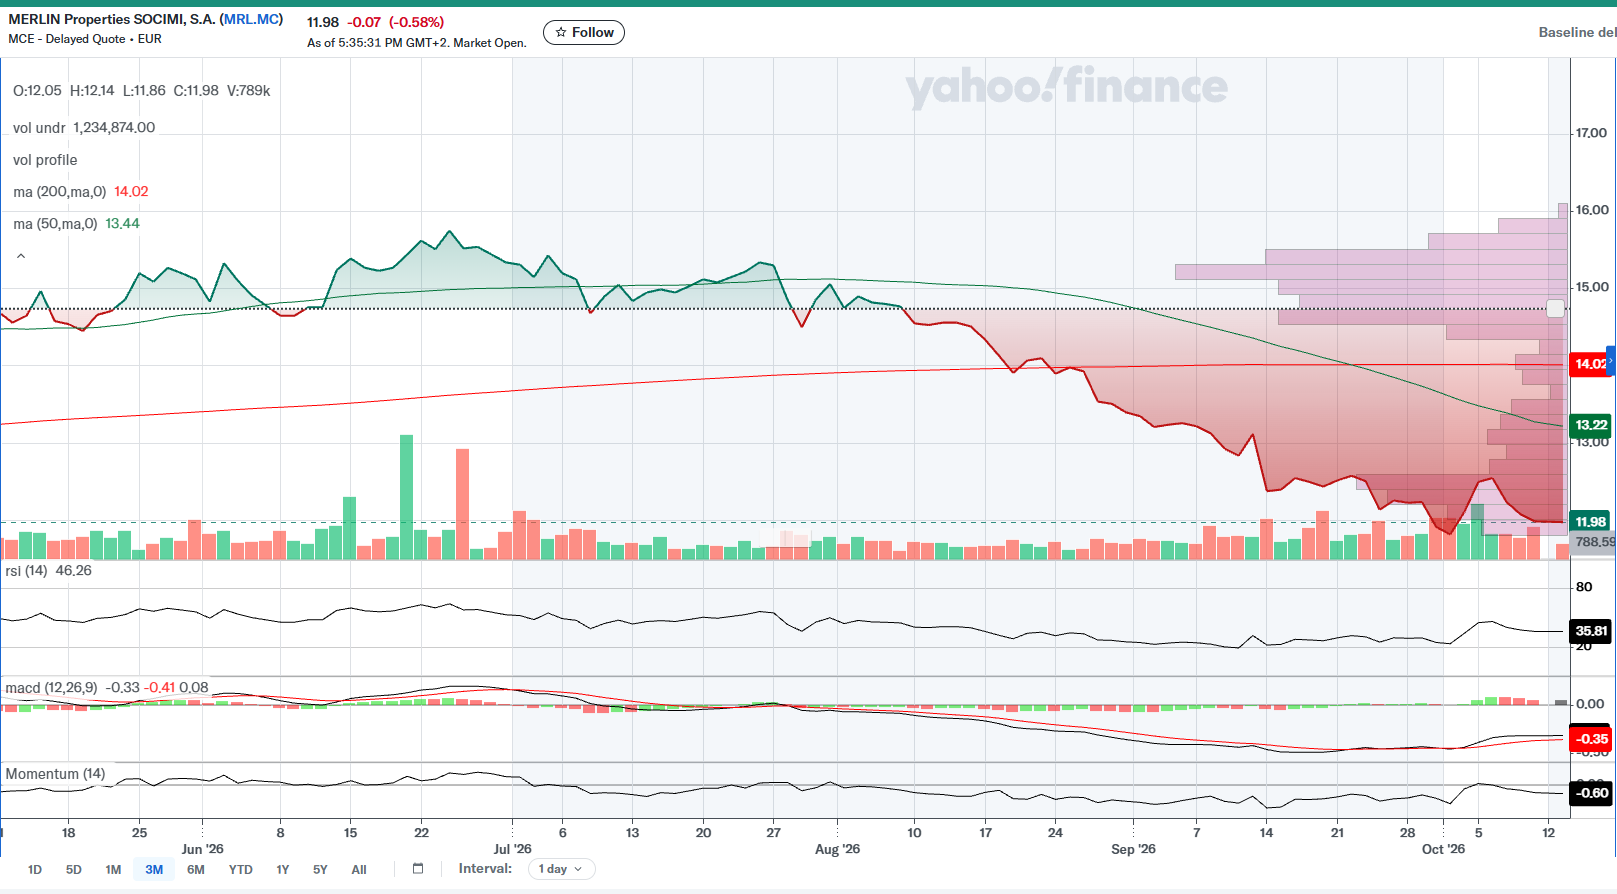
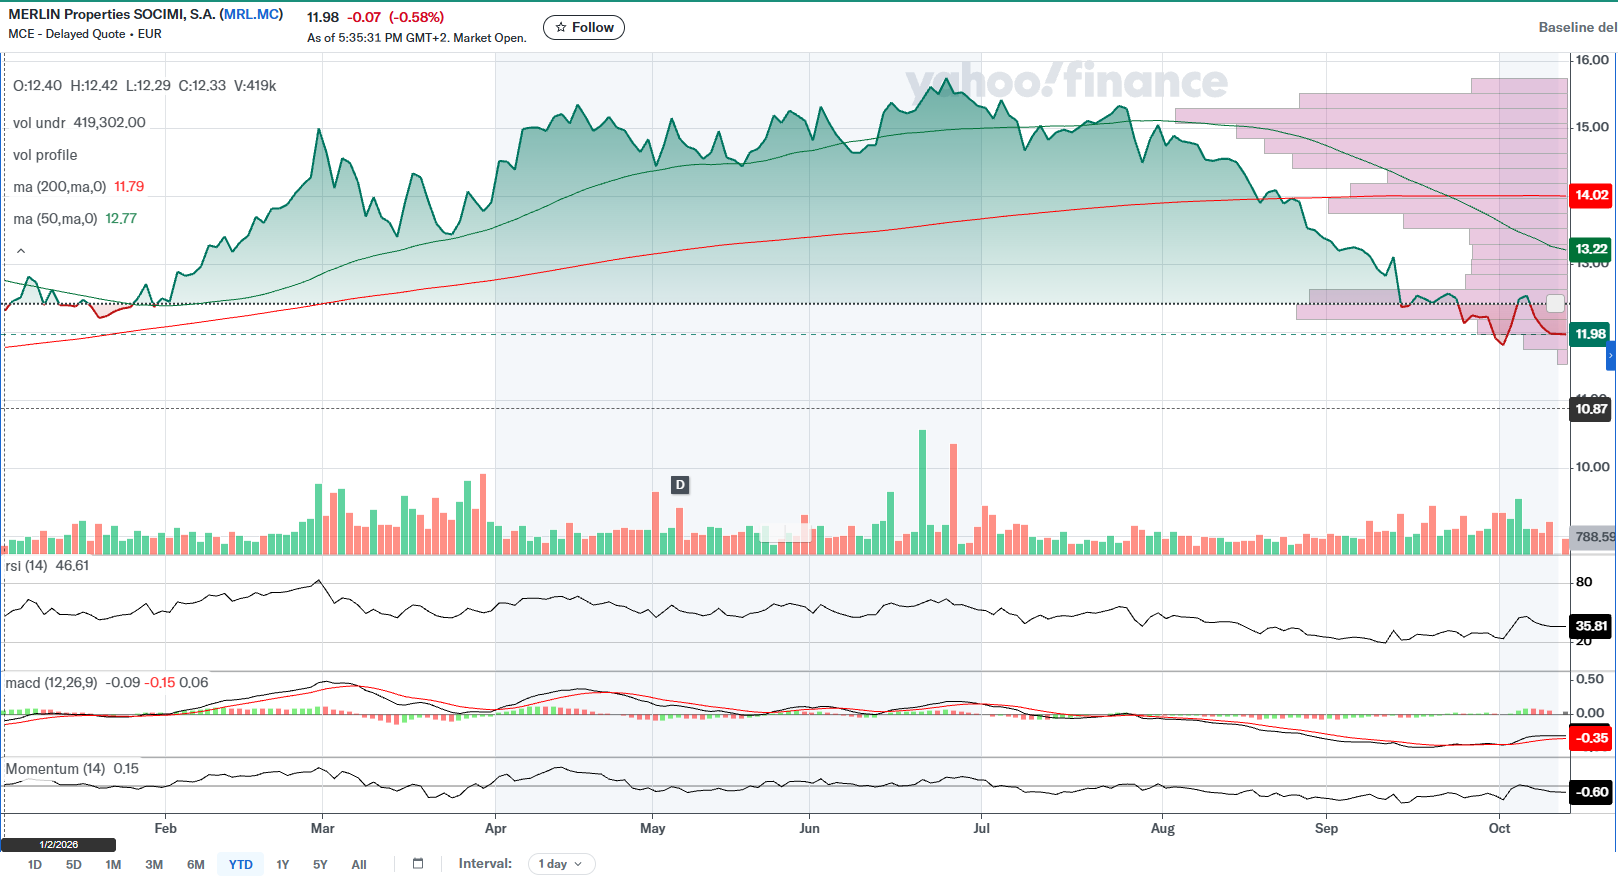
A precios cercanos a 12 € por acción, la cotización se encuentra con descuento frente a su valor patrimonial (EPRA NTA) cercano a 16 €/acción. [merlinproperties.com]
Conclusión preliminar: Valor de calidad, defensivo y con potencial de revalorización moderado para los próximos 6 meses.
2. Datos clave
| Métrica | Valor |
|---|---|
| Precio aproximado | 11,98 € |
| Capitalización | ~7.400 M€ |
| PER | 8,2x |
| Objetivo medio analistas | 17,24 € |
| Dividendo estimado | 1,8% |
| EPRA NTA | 15,99 €/acción |
| Ocupación cartera | 94%-96% |
| LTV (Deuda/Activos) | 24,5%-28,9% |
[finance.yahoo.com], [merlinproperties.com], [quartr.com]
3. Negocio
Segmentación aproximada
- Oficinas: ~53%
- Centros comerciales: ~24%
- Logística: ~16%
- Data Centers: ~6%
- Otros: ~1%
Ventajas competitivas
✅ Activos prime en Madrid, Barcelona y Lisboa.
✅ Tamaño líder en la Península Ibérica.
✅ Financiación de grado de inversión (BBB+ / Baa1).
✅ Ocupación muy elevada.
✅ Plataforma de data centers con fuerte crecimiento previsto hasta 2032.
[merlinproperties.com], [quartr.com]
4. Crecimiento y rentabilidad
Evolución reciente
Ingresos:
- 2023: 488 M€
- 2024: 517 M€
- 2025: 565 M€
EBITDA:
- 2023: 361 M€
- 2024: 370 M€
- 2025: 399 M€
FFO (Funds From Operations)
El FFO 2025 aumentó aproximadamente un 5% anual, manteniendo una generación de caja recurrente muy sólida. [ir.merlinp…erties.com], [quartr.com]
Calidad del crecimiento
La mayor parte del crecimiento actual proviene de:
- Incremento de rentas.
- Altas tasas de ocupación.
- Desarrollo de centros de datos.
Esto es importante porque el crecimiento es fundamentalmente orgánico, no derivado de adquisiciones agresivas.
5. Solidez financiera
Deuda
- LTV entre 24,5% y 28,9%.
- 99,8% deuda a tipo fijo.
- Liquidez superior a 2.500 M€.
[quartr.com], [merlinproperties.com]
Valoración
Para una SOCIMI:
- LTV <30% = excelente.
- 30%-40% = saludable.
-
45% = vigilable.
MERLIN se sitúa claramente en la categoría más segura.
6. Valoración
Método NAV
EPRA NTA:
15,99 €/acción [merlinproperties.com]
Descuento actual:
Cotiza aproximadamente con un 25% de descuento respecto a su valor patrimonial.
Método múltiplos
Comparando con grandes REITs europeos:
- Valor razonable conservador: 13,5-14 €
- Valor razonable central: 15-16 €
- Escenario optimista: 17 €+
7. Riesgos
Moderados
⚠️ Subida de rentabilidades inmobiliarias.
⚠️ Menor demanda de oficinas en un entorno económico débil.
⚠️ Retrasos en proyectos de data centers.
Bajos
✅ Riesgo de liquidez.
✅ Riesgo financiero.
✅ Riesgo de refinanciación.
8. Análisis técnico breve
RSI
- Zona neutral (sin sobrecompra ni sobreventa extrema).
MACD
- Sesgo ligeramente bajista tras corrección desde máximos del año.
Momentum
- Débil en el corto plazo.
- Positivo en el medio plazo mientras conserve la zona 11,7-12,0 €.
Tendencia
- Tendencia estructural alcista desde 2023.
- Actualmente en fase correctiva/consolidación.
9. Scoring fundamental
| Factor | Puntuación |
|---|---|
| Calidad activos | 9/10 |
| Crecimiento | 8/10 |
| Solidez financiera | 9/10 |
| Valoración | 9/10 |
| Riesgo | 8/10 |
| Momentum bursátil | 6/10 |
Nota global
8,2 / 10
10. Precio objetivo
Horizonte 3 meses
13,20 €
Potencial: +10% aproximadamente.
Horizonte 6 meses
14,50 €
Potencial: +21% aproximadamente.
Escenario alcista
Si el mercado vuelve a valorar positivamente la expansión de data centers:
16-17 € (+33% a +42%). [merlinproperties.com], [finance.yahoo.com]
Recomendación final
MERLIN Properties es actualmente una de las compañías inmobiliarias más sólidas de España. Combina generación recurrente de caja, baja deuda, activos de calidad y un potente vector de crecimiento en data centers.
Recomendación: COMPRAR para un horizonte de 3-6 meses, especialmente mientras cotice alrededor de 12 €, por su descuento sobre NAV y la calidad de sus fundamentales.
Convicción: ★★★★☆ (4/5)
Riesgo: Moderado-bajo