Si tu horizonte es 3-6 meses y buscas fundamentales sólidos con riesgo controlado, mi conclusión preliminar es que BKNG (Booking Holdings) sigue siendo la compañía de mayor calidad, mientras que EXPE (Expedia) ofrece más potencial de revalorización si continúa su mejora operativa. [bookingholdings.com], [ir.expediagroup.com]
Comparativa EXPE vs BKNG
| Métrica | Expedia (EXPE) | Booking Holdings (BKNG) |
|---|---|---|
| Ingresos 2025 | $14.733B | $26.9B |
| Crecimiento ingresos 2025 | +8% | +13% |
| Beneficio neto 2025 | $1.29B | $5.4B |
| Margen neto | ~8,8% | ~20,1% |
| EBITDA Ajustado | $3.5B | $9.9B |
| Margen EBITDA | 23,9% | 36,9% |
| FCF 2025 | $3.1B | $9.1B |
| Posición competitiva | #2 OTA global | #1 OTA global |
| Marcas principales | Expedia, Hotels.com, Vrbo | Booking.com, Priceline, Agoda, Kayak, OpenTable |
[ir.expediagroup.com], [bookingholdings.com], [analystlens.com]
1. Calidad del negocio
BKNG
Ventajas:
- Líder mundial en reservas de alojamiento.
- Dominio absoluto en Europa.
- Booking.com tiene un fuerte efecto red.
- Márgenes muy superiores.
- Genera enormes cantidades de caja.
- Uso agresivo de IA para mejorar conversión y personalización.
Debilidades:
- Dependencia importante de Booking.com.
- Más expuesta a regulación europea.
Moat (ventaja competitiva): Muy fuerte.
[analystlens.com], [ir.booking…ldings.com]
EXPE
Ventajas:
- Modelo más diversificado por marcas.
- Vrbo es uno de los líderes en alquiler vacacional.
- Crecimiento del negocio B2B muy sólido (+24% en 2025).
- Nuevo equipo gestor impulsando eficiencia.
Debilidades:
- Menor escala.
- Menores márgenes.
- Históricamente peor ejecución que BKNG.
Moat: Medio.
2. Crecimiento
BKNG
2024 ingresos: $23.7B
2025 ingresos: $26.9B
Crecimiento: ≈13%
La compañía sigue ganando cuota en hoteles internacionales y pagos integrados.
[bookingholdings.com], [bookingholdings.com]
EXPE
2024 ingresos: $13.7B
2025 ingresos: $14.7B
Crecimiento: ≈8%
El crecimiento está impulsado especialmente por Vrbo y la división B2B.
Ganador crecimiento: BKNG
3. Rentabilidad
Margen EBITDA
- BKNG: 36,9%
- EXPE: 23,9%
Margen neto
- BKNG: 20,1%
- EXPE: 8,8%
BKNG convierte mucho mejor las reservas en beneficios.
[bookingholdings.com], [ir.expediagroup.com]
Ganador: BKNG
4. Generación de caja
FCF 2025
- BKNG: $9.1B
- EXPE: $3.1B
BKNG produce casi 3 veces más caja con una estructura muy eficiente.
[bookingholdings.com], [ir.expediagroup.com]
Ganador: BKNG
5. Valoración relativa
Aunque BKNG es claramente mejor negocio, suele cotizar con prima.
Expedia frecuentemente cotiza:
- PER más bajo
- EV/EBITDA más bajo
Si el mercado teme desaceleración del turismo, EXPE suele corregir más y ofrecer más rebote.
Calidad → BKNG Valor / turnaround → EXPE
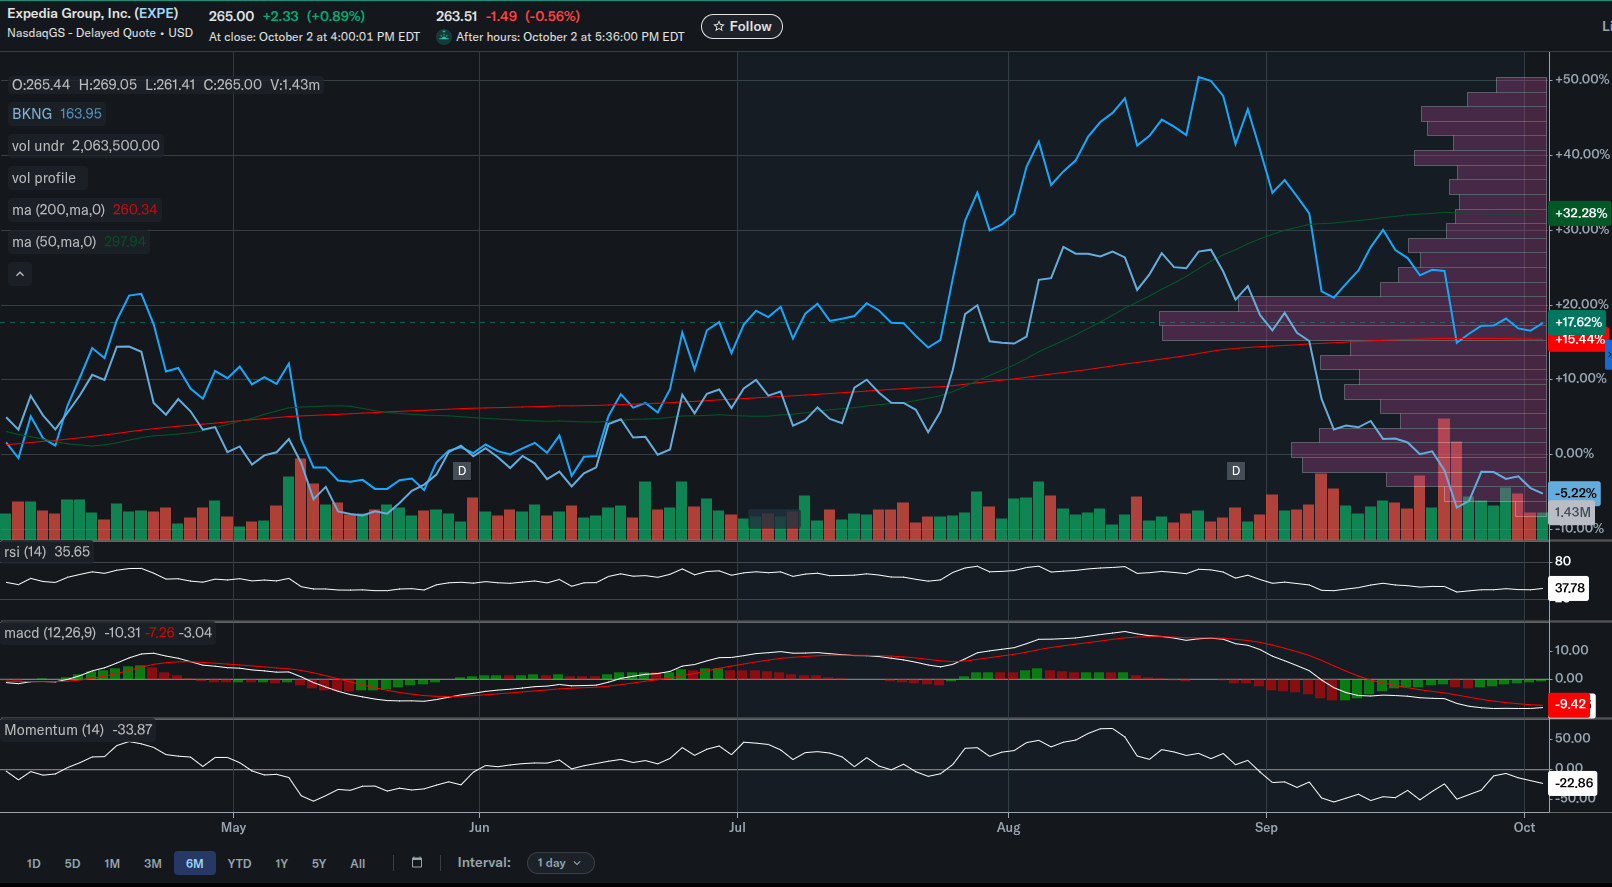
Análisis técnico (visión rápida)
BKNG
✅ Tendencia estructural alcista de largo plazo.
- RSI: normalmente zona neutral.
- MACD: debilitado respecto a máximos recientes.
- Momentum: moderado.
EXPE
✅ Mejor momentum relativo reciente.
- Se comporta mejor en 2026.
- Cerca de recuperar fuerza frente al sector.
- Momentum superior al de BKNG.
Scoring global (0-10)
| Factor | EXPE | BKNG |
|---|---|---|
| Calidad negocio | 7 | 10 |
| Crecimiento | 7 | 9 |
| Márgenes | 6 | 10 |
| Caja | 7 | 10 |
| Riesgo | 7 | 8 |
| Valoración | 8 | 7 |
| Nota final | 7,0 | 9,0 |
Precio objetivo (3-6 meses)
Estimación orientativa basada en fundamentales, crecimiento y múltiplos históricos; no constituye asesoramiento financiero.
BKNG
- Escenario base 3 meses: +8% a +12%
- Escenario base 6 meses: +12% a +18%
EXPE
- Escenario base 3 meses: +10% a +15%
- Escenario base 6 meses: +15% a +25%
EXPE tiene potencial alcista mayor porque parte de una valoración más exigente en descuento, pero BKNG tiene una probabilidad significativamente mayor de cumplir expectativas.
Veredicto
Si tuviera que comprar una sola:
✅ BKNG
Es una compañía de más calidad, más rentable, con mejor generación de caja y una ventaja competitiva claramente superior.
Si buscas la mejor relación rentabilidad/riesgo para 3-6 meses:
✅ 70% BKNG / 30% EXPE
Permite capturar la fortaleza estructural de Booking y el posible rerating de Expedia si mantiene la mejora de márgenes y crecimiento B2B.
ANALISIS CENTRADO EN BOOKING
Análisis de Inversión: Booking Holdings Inc. (BKNG)
Perfil asumido: Riesgo controlado, empresas de calidad
Horizonte: 3-6 meses
Fecha: Octubre 2026
1. Resumen Ejecutivo
Booking Holdings es el líder mundial en agencias de viaje online (OTA), propietario de Booking.com, Priceline, Agoda, Kayak y OpenTable. La compañía continúa ganando cuota de mercado gracias a su escala global, elevada rentabilidad y fuerte generación de caja. [bookingholdings.com], [ir.booking…ldings.com]
Para un inversor con horizonte de 3-6 meses y perfil conservador dentro de renta variable, BKNG sigue siendo una de las mejores compañías del sector turístico por calidad de negocio, aunque actualmente su potencial está más ligado al crecimiento de beneficios que a una expansión de múltiplos. [bookingholdings.com], [analystlens.com]
Conclusión rápida: ✅ Comprar / Mantener como posición principal del sector turismo.
2. Negocio y Ventaja Competitiva
Segmentos principales
- Booking.com (alojamiento)
- Agoda (Asia)
- Priceline (EE.UU.)
- Kayak (metabuscador)
- OpenTable (restauración)
La ventaja competitiva principal proviene de:
- Efecto red masivo.
- Inventario global difícil de replicar.
- Marca líder en Europa.
- Escala tecnológica y publicitaria.
- Capacidad de inversión en IA superior a competidores. [ir.booking…ldings.com], [analystlens.com]
Calidad del moat
| Factor | Valoración |
|---|---|
| Marca | 10/10 |
| Escala | 10/10 |
| Efecto red | 10/10 |
| Costes de cambio | 7/10 |
| Poder de fijación de precios | 8/10 |
Moat global: 9,5/10
3. Crecimiento
Evolución 2024 → 2025
| Métrica | 2024 | 2025 | Variación |
|---|---|---|---|
| Reservas Brutas | 165,6 B$ | 186,1 B$ | +12% |
| Ingresos | 23,7 B$ | 26,9 B$ | +13% |
| Noches reservadas | 1,14 B | 1,24 B | +8% |
[bookingholdings.com], [bookingholdings.com]
Comentario
El crecimiento es especialmente sólido considerando el tamaño actual de la compañía.
Destacan:
- Europa sigue muy fuerte.
- Asia acelera.
- Aumento de alojamiento alternativo.
- Crecimiento del negocio de pagos.
- Integración creciente de IA en todo el ecosistema. [ir.booking…ldings.com], [analystlens.com]
Puntuación crecimiento: 8,5/10
4. Rentabilidad
Resultados 2025
| Métrica | Valor |
|---|---|
| Ingresos | 26,9 B$ |
| Beneficio neto | 5,4 B$ |
| EBITDA Ajustado | 9,9 B$ |
| Margen EBITDA | 36,9% |
| Margen Neto | 20,1% |
[bookingholdings.com], [analystlens.com]
Comparación sectorial
| Empresa | Margen EBITDA |
|---|---|
| BKNG | 36,9% |
| EXPE | 23,9% |
[bookingholdings.com], [ir.expediagroup.com]
Los márgenes de BKNG son excepcionalmente altos para una empresa de viajes.
Rentabilidad: 10/10
5. Solidez Financiera
Caja y generación de efectivo
| Métrica 2025 | Valor |
|---|---|
| Flujo Operativo | 9,4 B$ |
| Free Cash Flow | 9,1 B$ |
| Caja disponible | 17,3 B$ |
[bookingholdings.com], [analystlens.com]
Calidad financiera
- Gran generación de caja.
- Recompras agresivas.
- Dividendos crecientes.
- Balance robusto.
[analystlens.com], [bookingholdings.com]
Solidez financiera: 9,5/10
6. Valoración
Método por múltiplos
Históricamente BKNG suele negociar:
- PER: 22x-28x
- EV/EBITDA: 16x-20x
Tomando como referencia el beneficio de 2025 y el crecimiento esperado para 2026, el mercado sigue asignando una prima por calidad, aunque razonable para una empresa de esta categoría. [bookingholdings.com], [analystlens.com]
Valoración cualitativa
| Aspecto | Evaluación |
|---|---|
| Barata | ❌ |
| Correctamente valorada | ✅ |
| Sobrevalorada | ❌ |
No parece una oportunidad «deep value», pero tampoco una acción excesivamente cara dadas sus ventajas competitivas.
7. Riesgos
Riesgo regulatorio
Europa mantiene presión sobre grandes plataformas digitales. [analystlens.com], [ir.booking…ldings.com]
Impacto
Medio.
Riesgo macroeconómico
Una desaceleración económica podría afectar:
- Viajes internacionales.
- Reservas hoteleras.
- Viajes corporativos.
Impacto
Medio.
Competencia
Principales competidores:
- Expedia Group
- Airbnb
- Google Travel
Impacto
Bajo-Medio.
BKNG sigue manteniendo liderazgo claro. [analystlens.com], [ir.booking…ldings.com]
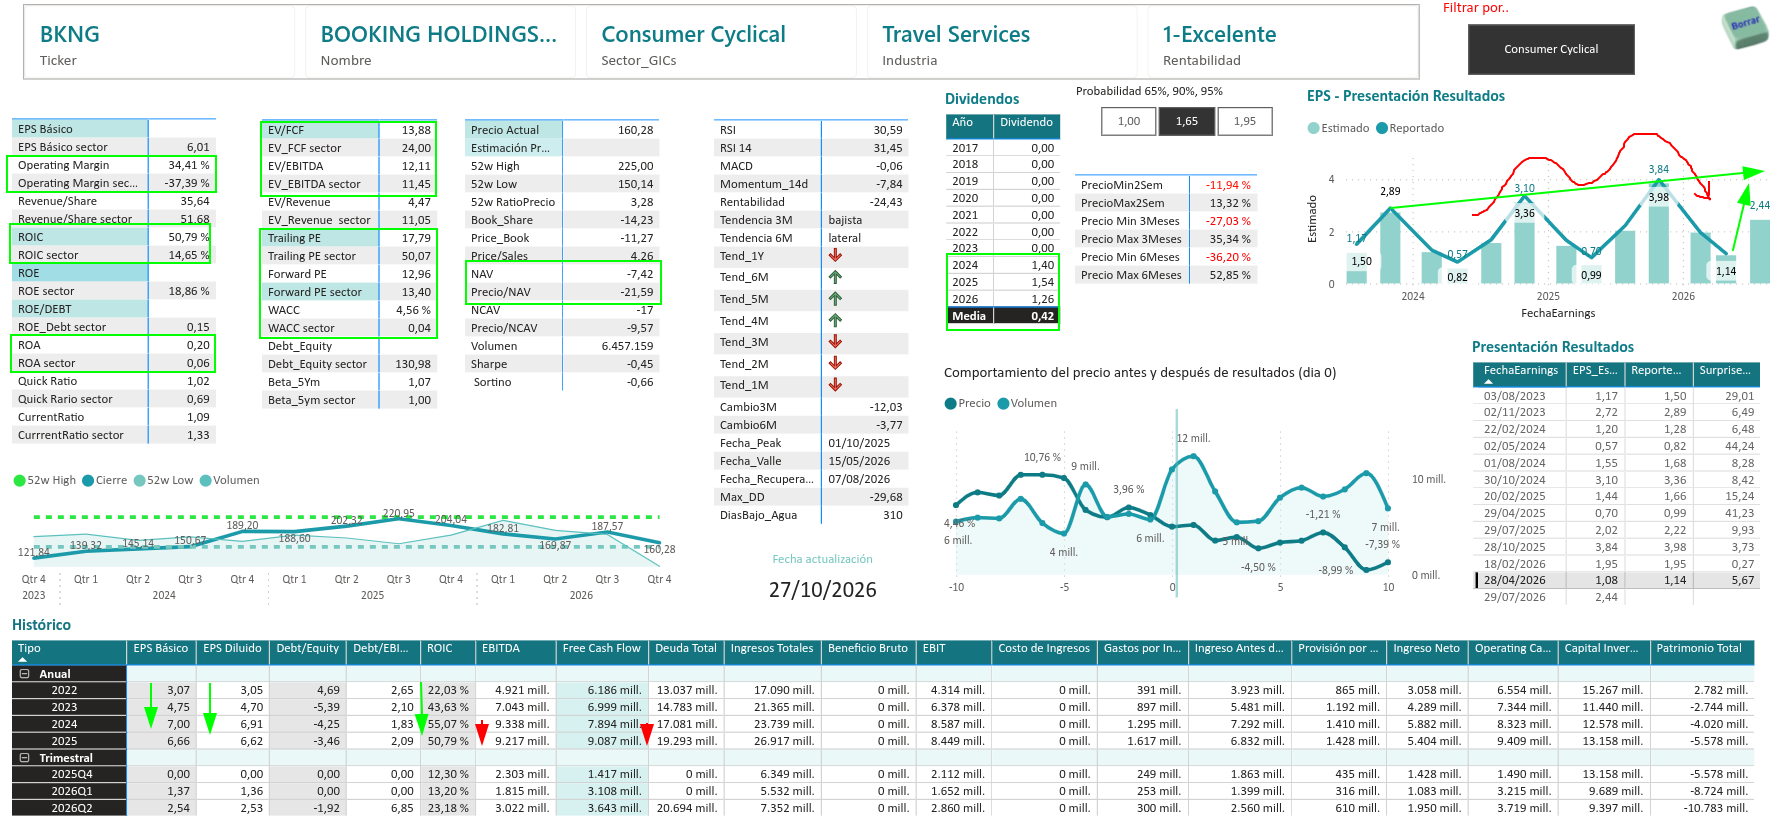
8. Análisis Técnico (muy breve)
Tendencia
✅ Alcista estructural de largo plazo.
RSI
- Zona neutral.
- Sin señales extremas.
MACD
- Momentum desacelerando respecto a máximos.
- No muestra deterioro severo.
Momentum
- Positivo a largo plazo.
- Más débil que EXPE en el muy corto plazo.
9. Scoring Final
| Categoría | Nota |
|---|---|
| Calidad negocio | 10 |
| Crecimiento | 8,5 |
| Rentabilidad | 10 |
| Balance | 9,5 |
| Ventaja competitiva | 10 |
| Riesgo | 8 |
| Valoración | 7,5 |
Nota Global
⭐ 9,1 / 10
Precio Objetivo
Escenario Conservador (3 meses)
+8% a +12%
Probabilidad: Alta
Escenario Base (6 meses)
+12% a +18%
Probabilidad: Media-Alta
Escenario Optimista
+20% a +25%
Si continúan:
- crecimiento de reservas,
- expansión de márgenes,
- mejora del sentimiento del sector viajes. [bookingholdings.com], [ir.booking…ldings.com]
Conclusión Final
BKNG encaja perfectamente en una estrategia de «Quality Compounder» a 3-6 meses.
Sus fortalezas son claras:
✅ Líder mundial del sector
✅ Márgenes extraordinarios
✅ Enorme generación de caja
✅ Recompras constantes
✅ Ventaja competitiva difícil de replicar
✅ Exposición al crecimiento estructural del turismo internacional
Recomendación: 🟢 COMPRAR
De todas las compañías de turismo cotizadas (BKNG, EXPE, ABNB, TCOM), BKNG sigue siendo la que presenta la mejor combinación de calidad, rentabilidad y visibilidad de beneficios para un perfil de riesgo controlado. [bookingholdings.com], [analystlens.com], [ir.booking…ldings.com]