Análisis de Inversión: Allstate Corporation (NYSE: ALL)
Perfil: Compañía líder de seguros P&C (Auto y Hogar) en EE.UU.
Horizonte: 3-6 meses
Perfil de riesgo: Moderado, enfocado en empresas con fundamentales sólidos.
1. Resumen Ejecutivo
Allstate atraviesa uno de los mejores momentos operativos de los últimos años. Tras un periodo complicado por inflación de siniestros y catástrofes naturales, la compañía ha recuperado rentabilidad gracias a subidas de primas, mejora del underwriting y una gestión disciplinada del capital. [analystlens.com], [allstatein…estors.com]
A los precios actuales (~223,75 USD), la acción cotiza a múltiplos muy bajos para la calidad del negocio:
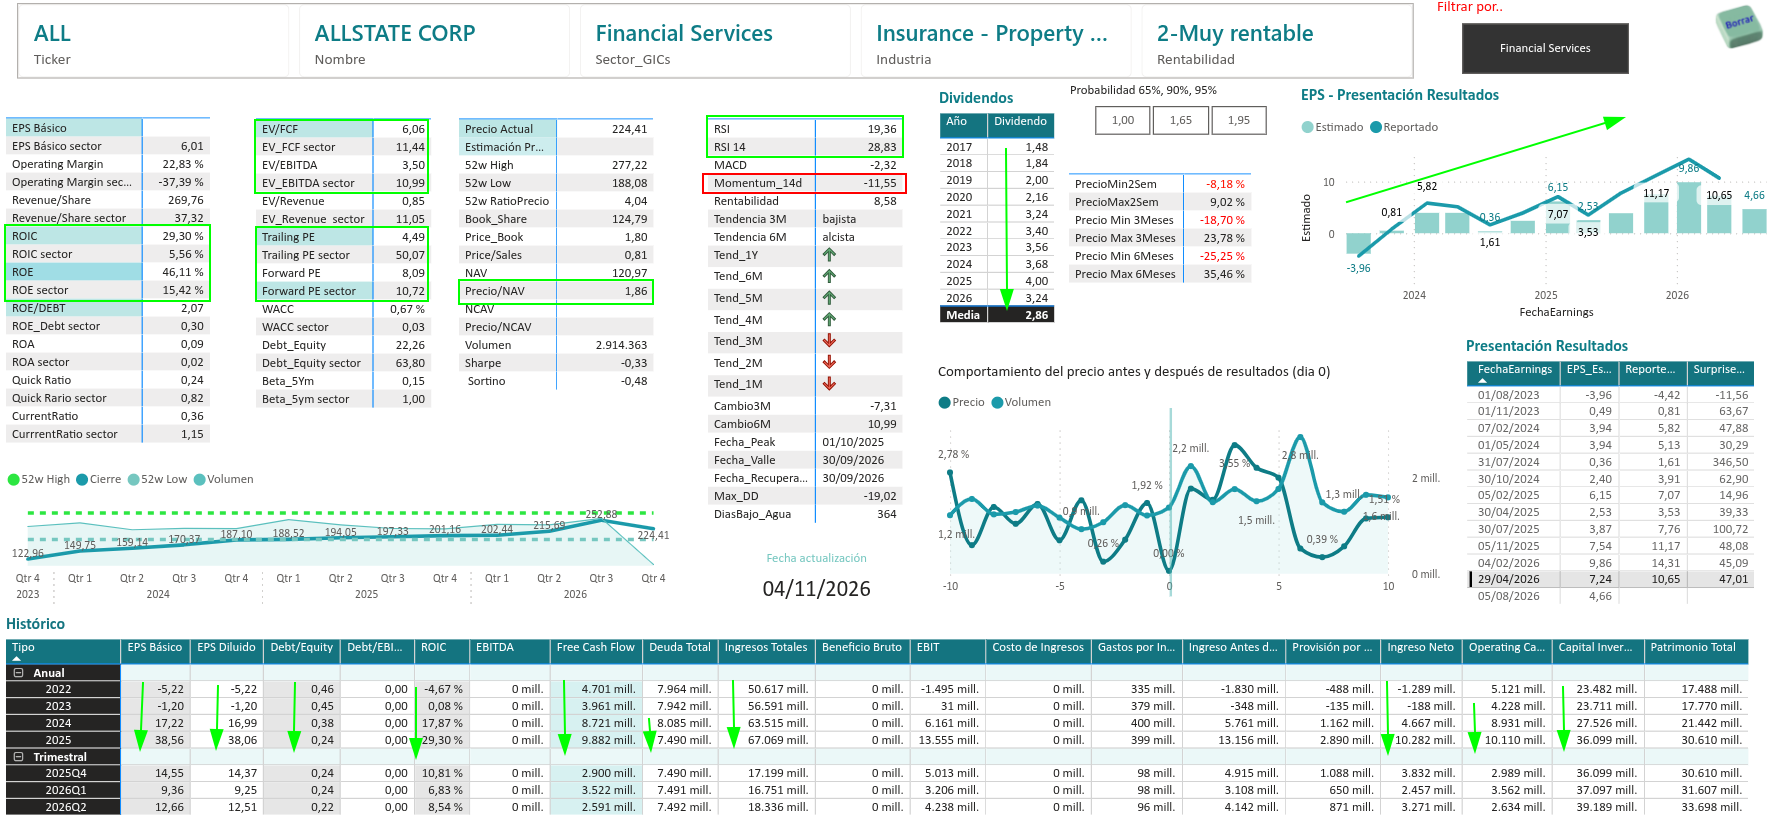
- PER: 4,5x
- P/B: 1,8x
- ROE: 46%
- Rentabilidad por dividendo: 1,9% [msn.com], [finance.yahoo.com]
La tesis de inversión para los próximos 3-6 meses se basa en:
- Beneficios récord.
- Fuerte generación de caja.
- Posibles recompras.
- Valoración significativamente inferior a la media histórica del sector. [finance.yahoo.com], [analystlens.com]
2. Datos Clave
| Métrica | Valor |
|---|---|
| Precio actual | 223,75 USD |
| Capitalización | 56,6 B USD |
| PER TTM | 4,5x |
| Dividend Yield | 1,9% |
| Market Cap | 56,6 B USD |
| EPS TTM | 49,9 USD |
| Ingresos TTM | 70,1 B USD |
| Beneficio neto TTM | 13,2 B USD |
| ROE | 46,1% |
| Deuda/Patrimonio | 0,22x |
| FCF TTM | 12,2 B USD |
[msn.com], [finance.yahoo.com], [stocktitan.net]
3. Calidad del Negocio
Ventajas competitivas
✅ Marca reconocida en EE.UU.
✅ Escala muy difícil de replicar.
✅ Amplia cartera de clientes.
✅ Capacidad para repercutir inflación mediante aumentos de primas.
✅ Fuerte negocio de inversión asociado al float asegurador. [analystlens.com], [allstatein…estors.com]
Aspectos menos favorables
⚠️ Exposición a huracanes, incendios y eventos climáticos.
⚠️ Regulación estatal de tarifas.
⚠️ Competencia de Progressive y State Farm. [insurancejournal.com], [tapebrief.com]
4. Crecimiento
Ingresos
2023 → 57,1 B USD
2024 → 64,1 B USD
2025 → 67,7 B USD
TTM → 70,1 B USD
Crecimiento sostenido cercano al doble dígito en los últimos años. [stockrow.com], [analystlens.com], [stocktitan.net]
Beneficio
2023: pérdida
2024: 4,55 B USD
2025: 10,16 B USD
TTM: 13,2 B USD
La recuperación es espectacular y refleja normalización de siniestralidad junto con mejores tarifas. [analystlens.com], [stocktitan.net]
5. Solidez Financiera
Liquidez
- Caja: 5,7 B USD
- Deuda: 7,5 B USD
- Cobertura de intereses muy elevada. [finance.yahoo.com]
Calidad del balance
- Debt/Equity ≈ 22%
- Flujo operativo: 12,5 B USD
- Free Cash Flow: 12,2 B USD
La deuda es perfectamente manejable para una aseguradora de este tamaño. [finance.yahoo.com], [stocktitan.net]
6. Valoración
Método de múltiplos
EPS TTM ≈ 49,9 USD. [finance.yahoo.com]
Escenario conservador
PER objetivo = 5,5x
Valor razonable: ≈ 275 USD
Escenario base
PER objetivo = 6,5x
Valor razonable: ≈ 325 USD
Escenario optimista
PER objetivo = 7,5x
Valor razonable: ≈ 374 USD
Valoración relativa
Comparando con aseguradoras de calidad:
- Progressive
- Travelers
- Chubb
ALL sigue cotizando con descuento significativo pese al fuerte ROE actual. [finance.yahoo.com], [insurancejournal.com]
7. Riesgos
Riesgo Alto
🔴 Catástrofes naturales extraordinarias.
Riesgo Medio
🟠 Recesión económica severa.
🟠 Regulaciones estatales que limiten subidas de primas.
Riesgo Bajo
🟢 Balance sólido.
🟢 Amplia diversificación. [insurancejournal.com], [tapebrief.com]
8. Análisis Técnico (Breve)
Tendencia
- Tendencia primaria: alcista de largo plazo.
- Corrección desde máximos de 277 USD.
RSI
- Estimación actual: zona neutral (40-50).
- No se aprecia sobrecompra.
MACD
- Momentum debilitado tras la caída desde máximos.
- Posible fase de consolidación.
Momentum
- Negativo a corto plazo.
- Positivo a medio plazo por fundamentales. [msn.com], [finance.yahoo.com]
9. Scoring
| Categoría | Nota |
|---|---|
| Calidad negocio | 9/10 |
| Rentabilidad | 10/10 |
| Balance | 8/10 |
| Crecimiento | 8/10 |
| Valoración | 10/10 |
| Riesgo | 7/10 |
| Técnico | 6/10 |
Score Global
8,6 / 10
10. Precio Objetivo
| Horizonte | Objetivo |
|---|---|
| 3 meses | 250-265 USD |
| 6 meses | 275-300 USD |
Potencial estimado:
- 3 meses: +12% a +18%
- 6 meses: +23% a +34%
Recomendación Final
✅ COMPRA
Allstate combina actualmente tres factores difíciles de encontrar simultáneamente:
- Beneficios récord.
- Balance sólido.
- Valoración excepcionalmente baja (PER ≈ 4,5x).
Para un horizonte de 3-6 meses, considero que es una de las aseguradoras estadounidenses con mejor relación riesgo/rentabilidad, siempre que la temporada de catástrofes no genere pérdidas extraordinarias muy superiores a las previstas. [msn.com], [finance.yahoo.com], [insurancejournal.com]
El analisis técnico
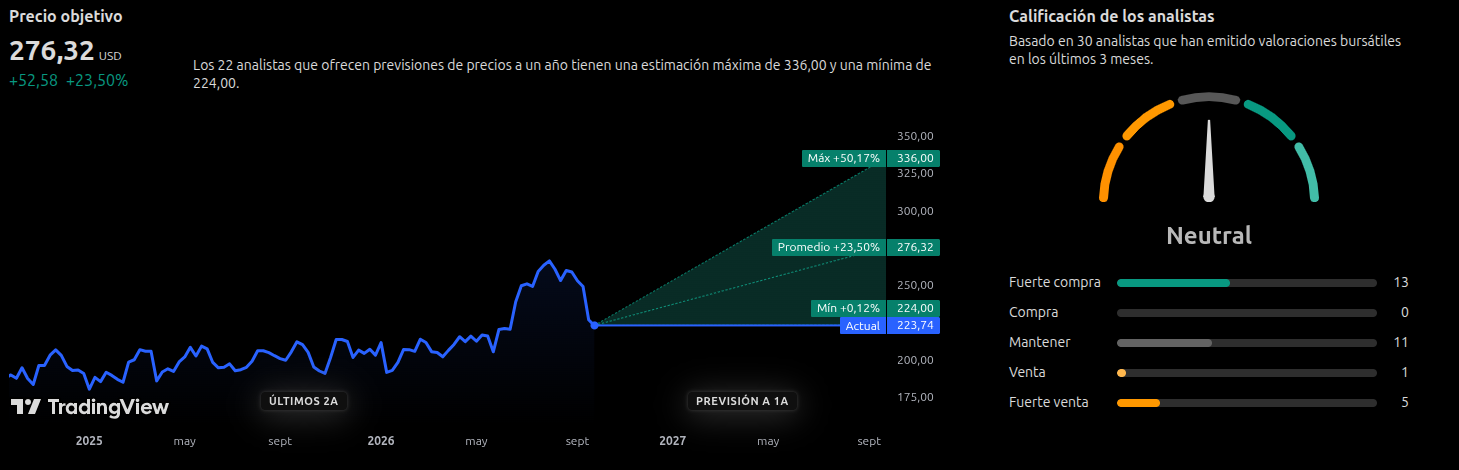
Con el gráfico que has aportado (escala diaria, 1 año), se pueden extraer bastantes conclusiones técnicas sin necesidad de más indicadores.
📈 Análisis Técnico ALL (Allstate)
Situación actual
Precio: 223,74 USD
MM50: 221,20 USD
MM200: 209,80 USD
El precio se mantiene:
✅ Por encima de la media de 50 sesiones.
✅ Por encima de la media de 200 sesiones.
✅ Estructura alcista de largo plazo intacta.
Sin embargo, el movimiento de las últimas semanas ha deteriorado claramente el corto plazo.
1. Tendencia
Largo plazo
La MM200 sigue ascendiendo de forma constante.
Eso indica que la tendencia principal continúa siendo alcista.
La subida desde junio hasta agosto llevó el precio desde:
- 210 USD
- hasta 275 USD
(+31%)
No hay ruptura de la estructura alcista de fondo.
🟢 Sesgo largo plazo: Alcista.
Medio plazo
Aquí aparece el problema.
Desde máximos en la zona 275:
- máximos decrecientes
- pérdida de momentum
- corrección vertical
La caída alcanza aproximadamente:
275 → 223
≈ -19%
Esto ya no es una simple consolidación.
Es una corrección relevante.
🟠 Sesgo medio plazo: Neutral.
2. Volumen
Se observa un incremento notable del volumen en las últimas sesiones bajistas.
Interpretación:
- Hay ventas institucionales.
- No parece una caída por falta de compradores.
- Existe distribución.
No obstante, tampoco se aprecia una capitulación extrema.
3. RSI
RSI(14): 28,3
Muy importante.
Se encuentra:
✅ Por debajo de 30.
✅ En sobreventa.
Esto suele indicar:
- agotamiento vendedor
- probabilidad de rebote técnico
PERO
No implica suelo definitivo.
Muchas veces el RSI puede permanecer varias sesiones en sobreventa durante tendencias bajistas fuertes.
🟢 Señal positiva para rebote.
4. MACD
Lectura visual:
- MACD negativo.
- Histograma negativo.
- Cruce bajista ya producido.
Sin embargo:
✅ El histograma se está haciendo menos negativo.
✅ Empieza a perder velocidad bajista.
Esto suele ser la primera fase antes de un cruce alcista.
Todavía no ha ocurrido.
🟡 Señal de mejoría temprana.
5. Momentum
Momentum(14): -34,7
Muy negativo.
Es una de las lecturas más débiles de todo el gráfico.
Interpretación:
- La presión vendedora sigue presente.
- Todavía no hay aceleración alcista.
🔴 Indicador más débil actualmente.
6. Perfil de volumen
El gráfico incorpora Volume Profile.
Se observan zonas relevantes:
Soporte principal
220-223 USD
Es donde está cotizando ahora mismo.
Además coincide con:
- MM50
- zona de alto volumen negociado
Mientras aguante aquí:
✅ aumenta la probabilidad de rebote.
Soporte fuerte
210 USD
Coincide prácticamente con:
- MM200
- antigua zona de ruptura
Si pierde 220 USD:
el mercado probablemente buscará 210 USD.
Resistencia inmediata
250-255 USD
Aquí hay una concentración enorme de volumen.
Además coincide con:
- pérdida reciente de soporte
- antigua zona de distribución
Será difícil superar esa área a la primera.
Resistencia mayor
270-275 USD
Máximos anuales.
7. Qué está haciendo realmente el precio
La secuencia actual es:
- Subida explosiva junio-agosto.
- Formación de techo.
- Distribución institucional.
- Corrección rápida.
- Llegada a soporte crítico.
Ahora estamos en el punto donde el mercado decide:
Escenario A (más probable)
Rebote técnico.
223 → 240 → 250 USD
Probabilidad estimada: 60%-65%
Escenario B
Ruptura del soporte.
223 → 210 USD
Probabilidad: 35%-40%
Estrategia Riesgo/Beneficio (3-6 meses)
Entrada agresiva
Zona actual:
220-225 USD
Stop:
209 USD
Objetivo:
250 USD
Ratio R/B ≈ 3:1
✅ Interesante.
Entrada conservadora
Esperar:
- giro del MACD
- cierre >230 USD
Reduciría riesgo de falsa ruptura.
Resumen Ejecutivo
| Indicador | Estado |
|---|---|
| Tendencia largo plazo | 🟢 Alcista |
| Tendencia medio plazo | 🟠 Neutral |
| MM50 | ✅ Encima |
| MM200 | ✅ Encima |
| RSI | 🟢 Sobreventa (28) |
| MACD | 🟡 Mejorando |
| Momentum | 🔴 Negativo |
| Volumen | 🟠 Distribución |
| Soporte clave | 220 USD |
| Resistencia clave | 250-255 USD |
Veredicto
Técnicamente ALL está en una zona muy interesante de compra especulativa.
La confluencia de:
- soporte en 220 USD,
- RSI en sobreventa,
- MM50 justo debajo,
- fundamentales muy fuertes,
hace pensar que el movimiento más probable para las próximas semanas es un rebote hacia 245-255 USD, aunque todavía falta confirmación del MACD y del momentum para dar una señal alcista completa.
Precio objetivo técnico (3 meses): 250-255 USD.
Precio objetivo técnico (6 meses): 270-280 USD si recupera la tendencia principal.
Pensando en la publicación de resultados de principios de noviembre (si sigue el calendario habitual tras el Q3), para ALL los catalizadores no son tanto los tipos de interés como en un banco, sino tres variables: catástrofes naturales, evolución de primas y rentabilidad de la cartera de inversiones.
🎯 Qué datos macro importan más de aquí a noviembre
1. Tipos de interés (positivo para ALL)
Allstate invierte decenas de miles de millones del «float» asegurador en renta fija.
Si la Fed mantiene tipos relativamente altos:
✅ Mayor rendimiento de la cartera.
✅ Más ingresos financieros.
✅ Mejora del beneficio por acción.
Para ALL, unos tipos al 4-5% son mucho mejores que los del período 2020-2021.
Impacto hasta noviembre: Positivo.
2. Inflación (mixto)
La inflación afecta a:
- Reparaciones de automóviles.
- Coste de piezas.
- Mano de obra.
- Reconstrucción de viviendas.
Si el IPC vuelve a acelerarse:
❌ Incrementa el coste de siniestros.
Si se mantiene controlada:
✅ Mejora los márgenes.
Actualmente el mercado descuenta una inflación moderada, por lo que no parece ser el principal riesgo a corto plazo.
3. Mercado laboral
Un mercado laboral fuerte implica:
- Más vehículos asegurados.
- Más actividad económica.
- Menor deterioro de clientes.
También sostiene el crecimiento de primas.
Impacto: ligeramente positivo.
4. Riesgo de recesión
Curiosamente ALL suele comportarse mejor que muchas compañías cíclicas.
En una desaceleración:
- la gente sigue asegurando coches y viviendas
- los ingresos son recurrentes
Por eso el mercado la considera razonablemente defensiva.
🌪 El dato macro más importante: Temporada de huracanes
Para ALL no hay nada más importante antes de noviembre.
La temporada atlántica se extiende principalmente entre:
- agosto
- septiembre
- octubre
Los resultados de noviembre recogerán buena parte de ese impacto.
Escenario favorable
Pocas pérdidas catastróficas:
✅ Beneficio muy superior al esperado.
✅ Revisión al alza de estimaciones.
✅ Recompra de acciones.
✅ Recuperación técnica.
Objetivo: 250-260 USD.
Escenario negativo
Huracanes severos + incendios.
❌ Combined ratio empeora.
❌ Menor beneficio.
❌ Rebaja de guidance.
Objetivo: 210-215 USD.
Catalizadores positivos
1. Recompra de acciones
Con PER cercano a 4-5x, toda recompra es extremadamente acrecitiva.
El mercado suele premiar mucho este tipo de anuncios.
Impacto potencial: ⭐⭐⭐⭐⭐
2. Mejora del combined ratio
Es probablemente el catalizador más potente.
Si en noviembre vemos:
- Auto < 90
- Property-Liability < 92
el mercado interpretará que la recuperación sigue intacta.
Impacto: ⭐⭐⭐⭐⭐
3. Subidas adicionales de primas
ALL lleva varios años aumentando tarifas.
Si sigue ganando negocio sin deteriorar márgenes:
✅ expansión de beneficios 2027.
Impacto: ⭐⭐⭐⭐
4. Beneficios por encima del consenso
La acción ha corregido casi un 20% desde máximos (~275 USD) hasta la zona actual (~224 USD).
Eso significa que las expectativas ya son bastante más bajas.
Una simple sorpresa positiva podría provocar un rebote violento.
Impacto: ⭐⭐⭐⭐⭐
Riesgos principales
🔴 Riesgo nº1: Catástrofes
Es el gran riesgo.
Un trimestre puede cambiar radicalmente por:
- huracanes
- tormentas
- incendios
A corto plazo es la variable clave.
🔴 Riesgo nº2: Ruptura técnica
Observando tu gráfico:
Soporte principal: 220-223 USD.
Si se pierde:
Siguiente objetivo:
- 210 USD (MM200)
- incluso 200 USD
La estructura técnica se deterioraría mucho.
🟠 Riesgo nº3: Menor crecimiento de pólizas
El mercado quiere ver que las fuertes subidas de precios no están expulsando clientes.
Si las pólizas se estancan:
- menor crecimiento 2027
- menor expansión del múltiplo
Qué espera actualmente el mercado
Por la fuerte corrección desde agosto, el mercado parece estar descontando:
✅ beneficios todavía sólidos
✅ cierta presión por catástrofes
✅ desaceleración del crecimiento
Es decir, las expectativas ya no son exuberantes.
Y eso suele ser favorable para una empresa que cotiza a PER 4-5x.
Mi escenario base (hasta resultados)
Probabilidad 60%
- Resultados buenos pero no espectaculares.
- Catástrofes controladas.
- Combined ratio razonable.
- Guía mantenida.
Precio esperado: 245-255 USD.
Probabilidad 25%
- Resultados excelentes.
- Menos catástrofes de las previstas.
- Recompras agresivas.
Precio esperado: 265-280 USD.
Probabilidad 15%
- Pérdidas catastróficas elevadas.
- Deterioro del combined ratio.
Precio esperado: 205-215 USD.
Conclusión
Combinando fundamentales + gráfico, ALL está en una situación interesante porque:
- cotiza muy cerca del soporte clave (220 USD),
- tiene RSI en sobreventa,
- mantiene tendencia alcista de largo plazo,
- y llega a resultados con expectativas mucho más moderadas que hace dos meses.
Para un horizonte de 3-6 meses, la relación riesgo/beneficio sigue pareciendo favorable mientras mantenga la zona 220-223 USD. El auténtico «catalizador binario» antes de noviembre será la magnitud de las pérdidas por catástrofes naturales incluidas en el trimestre.