Análisis de inversión: First Solar, Inc. (NASDAQ: FSLR)
Perfil asumido: inversor de riesgo controlado, búsqueda de empresas con buenos fundamentales.
Horizonte: 3-6 meses.
1. Resumen ejecutivo
First Solar es actualmente uno de los fabricantes solares con mejor posicionamiento en EE.UU., beneficiándose de su tecnología propia de capa fina (CdTe), una sólida cartera de pedidos y el impulso industrial estadounidense. La acción ha sufrido una fuerte corrección desde máximos de 52 semanas, lo que ha comprimido significativamente sus múltiplos. [finance.yahoo.com], [finance.yahoo.com]
Conclusión rápida: Fundamentales muy sólidos, balance excepcional y valoración atractiva para una compañía de crecimiento rentable. Para un horizonte de 3-6 meses, el principal catalizador será la evolución de la demanda solar, tipos de interés y resultados trimestrales.
2. Datos clave
| Métrica | Valor |
|---|---|
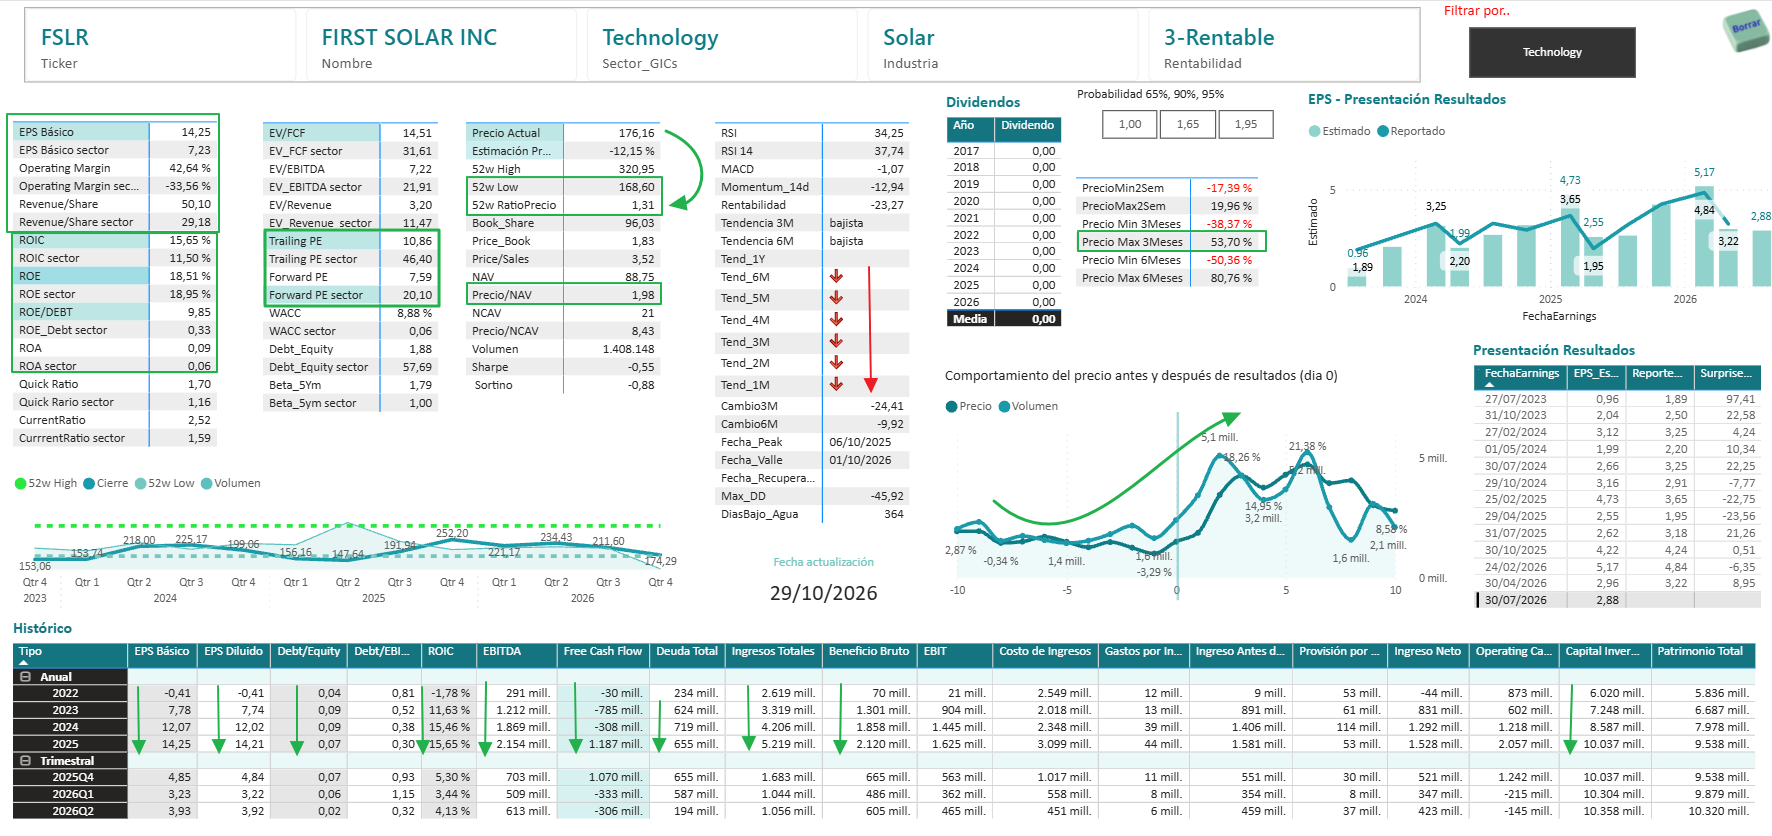
| Precio actual | 179,52 USD |
| Capitalización | ~19,3 B USD |
| PER (TTM) | 11,1x |
| Ingresos TTM | 5,38 B USD |
| Beneficio neto TTM | 1,75 B USD |
| EPS TTM | 16,22 USD |
| ROE | 18,5% |
| Caja | 1,73 B USD |
| Deuda total | 194 M USD |
| Ratio deuda/capital | 1,9% |
| Margen operativo | 42,6% |
| Margen neto | 32,5% |
[msn.com], [finance.yahoo.com]
3. Calidad del negocio
Ventajas competitivas
✅ Tecnología diferenciada frente a fabricantes chinos basados en silicio.
✅ Producción doméstica en EE.UU., alineada con políticas industriales y energéticas.
✅ Amplia cartera de pedidos a largo plazo (backlog), que aporta visibilidad de ingresos. [finance.yahoo.com]
✅ Balance extremadamente sólido con caja neta positiva. [finance.yahoo.com]
Aspectos menos favorables
⚠️ Sector muy dependiente de regulación, subvenciones y aranceles.
⚠️ Sensibilidad a tipos de interés altos, que retrasan proyectos solares.
⚠️ Elevada volatilidad cíclica del sector renovable.
4. Crecimiento
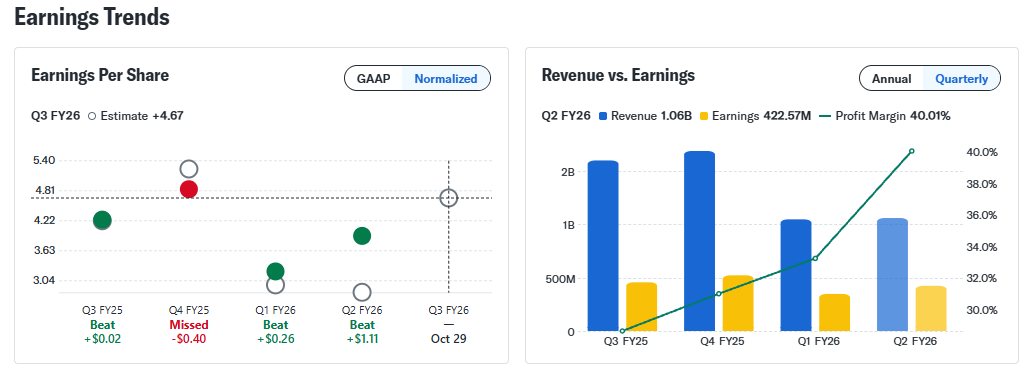
Los ingresos han pasado de aproximadamente 4,2 B USD en 2024 a más de 5,2 B USD en 2025, manteniendo crecimiento superior al 20%. [companiesm…ketcap.com], [finance.yahoo.com]
Aspectos positivos:
- Crecimiento de beneficios del 23,6% interanual. [finance.yahoo.com]
- Flujo de caja libre muy fuerte. [finance.yahoo.com]
- Capacidad para seguir aumentando producción en EE.UU.
Puntuación crecimiento: 8,5/10
5. Solidez financiera
Uno de los puntos más fuertes de FSLR.
- Caja: 1,73 B USD.
- Deuda: 194 M USD.
- Current Ratio: 2,52.
- Empresa prácticamente sin apalancamiento. [finance.yahoo.com]
Puntuación financiera: 9,5/10
6. Valoración
Por múltiplos
PER actual ≈ 11x. [msn.com], [finance.yahoo.com]
Históricamente, empresas de calidad en renovables suelen cotizar en rangos superiores cuando el ciclo es favorable.
Si FSLR cotizara a:
- PER 13x → ~211 USD
- PER 15x → ~243 USD
- PER 17x → ~275 USD
Basado en EPS actual de 16,22 USD. [finance.yahoo.com]
Consenso de mercado
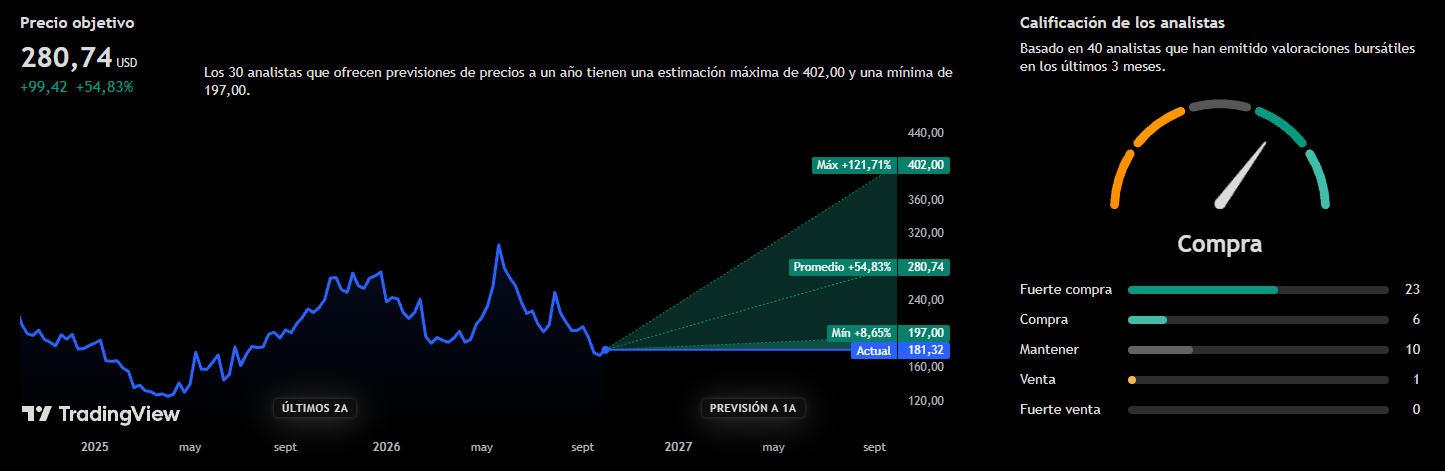
Objetivo medio de analistas cercano a 276 USD. [stockanalysis.com], [finance.yahoo.com]
Fair Value estimado
Rango razonable: 230-270 USD
7. Riesgos
| Riesgo | Impacto |
|---|---|
| Subida de tipos | Alto |
| Retraso de proyectos solares | Medio-Alto |
| Competencia china | Medio |
| Cambios regulatorios | Alto |
| Menor demanda energética | Medio |
8. Análisis técnico (resumen)
RSI
Probablemente cerca de zona de sobreventa tras la caída desde máximos de 320 USD hasta mínimos de 168 USD. [finance.yahoo.com], [finance.yahoo.com]
MACD
Todavía débil, aunque podría comenzar un proceso de estabilización.
Momentum
Negativo en tendencia anual (-22% aprox.), pero mejorando desde los mínimos recientes. [stockanalysis.com], [finance.yahoo.com]
Tendencia
- Corto plazo: Neutral-bajista.
- Medio plazo: En fase de posible suelo.
- Largo plazo: Alcista estructural por fundamentales.
9. Scoring global
| Categoría | Nota |
|---|---|
| Calidad negocio | 9/10 |
| Crecimiento | 8,5/10 |
| Balance | 9,5/10 |
| Rentabilidad | 9/10 |
| Valoración | 8,5/10 |
| Riesgo | 7/10 |
Nota global: 8,7/10
Precio objetivo
| Horizonte | Objetivo |
|---|---|
| 3 meses | 210-230 USD |
| 6 meses | 240-270 USD |
Recomendación final
COMPRAR (Buy)
FSLR combina tres características muy difíciles de encontrar simultáneamente: crecimiento, rentabilidad y balance saneado. Además, tras la corrección de más del 40% desde máximos, cotiza a un PER cercano a 11x, un nivel que parece atractivo para una compañía líder del sector solar estadounidense. [finance.yahoo.com], [finance.yahoo.com]
Muy buena pregunta. Para First Solar, el impacto del Estrecho de Ormuz y de las políticas de Donald Trump tiene efectos mixtos, algunos incluso favorables para la compañía.
1. ¿Qué ocurre si hay tensión en el Estrecho de Ormuz?
El Estrecho de Ormuz es una de las principales rutas de transporte de petróleo y gas del mundo. Cuando aumenta el riesgo geopolítico:
- Sube el precio del petróleo.
- Suele subir también el precio del gas natural.
- Aumenta la preocupación por la seguridad energética.
- Gobiernos y empresas buscan reducir dependencia de combustibles fósiles importados.
Históricamente, cuando la energía fósil se encarece, las energías renovables ganan atractivo económico porque el coste de producir electricidad solar no depende del petróleo una vez instalada la planta.
Impacto para First Solar
✅ Positivo a medio plazo.
- Más interés en proyectos solares.
- Mayor presión para diversificar fuentes energéticas.
- Fortalecimiento de la tesis de independencia energética en EE.UU.
Sin embargo:
⚠️ A corto plazo el mercado puede reaccionar de forma contradictoria.
Cuando hay crisis geopolíticas, muchos inversores venden activos de riesgo, incluidas empresas renovables, aunque la noticia sea favorable para el sector en términos fundamentales.
2. ¿Cómo afectan las políticas de Trump?
Aquí está la parte más interesante para FSLR.
Aspecto negativo
Donald Trump ha expresado en numerosas ocasiones una preferencia por:
- Petróleo.
- Gas.
- Carbón.
- Menor intervención pública en renovables.
Eso podría traducirse en:
- Menos ayudas futuras al sector.
- Menor velocidad en nuevas inversiones renovables.
- Más incertidumbre regulatoria.
En teoría, esto perjudica a muchas empresas solares.
Aspecto positivo para First Solar
Pero First Solar no es una empresa solar «normal».
Su principal ventaja es que fabrica en Estados Unidos.
Las políticas de Trump suelen incluir:
- Aranceles a productos chinos.
- Favorecimiento de producción nacional.
- Protección industrial estadounidense.
Y ahí FSLR sale beneficiada frente a fabricantes chinos.
Mientras muchos competidores dependen de módulos fabricados en China, First Solar tiene capacidad productiva en EE.UU. y una cadena de suministro más alineada con las políticas industriales estadounidenses. [finance.yahoo.com], [stockanalysis.com]
3. ¿Qué factor pesa más hoy?
Para los próximos 3-6 meses, yo ordenaría los factores así:
| Factor | Impacto en FSLR |
|---|---|
| Tipos de interés | Muy alto |
| Resultados trimestrales | Muy alto |
| Aranceles a productos chinos | Alto y positivo |
| Tensión Ormuz | Medio y positivo |
| Política anti-renovables de Trump | Medio |
| Precio del petróleo | Medio |
Lo que más está penalizando la cotización actualmente no es Trump ni Ormuz.
Lo que más preocupa al mercado es:
- Menor ritmo de nuevos proyectos solares.
- Tipos de interés todavía elevados.
- Inventarios acumulados en la cadena del sector solar. [finance.yahoo.com], [stockanalysis.com]
Escenario para FSLR (3-6 meses)
Escenario alcista (probabilidad media-alta)
- Tipos bajan o se estabilizan.
- Se mantienen aranceles contra China.
- La cartera de pedidos continúa fuerte.
- El mercado vuelve a valorar el crecimiento.
Objetivo: 240-270 USD.
Escenario neutral
- Tipos siguen altos.
- Demanda razonable pero sin aceleración.
Rango: 180-220 USD.
Escenario bajista
- Recesión o fuerte ralentización de proyectos.
- Recortes importantes de incentivos.
- Resultados decepcionantes.
Rango: 150-170 USD.
Mi conclusión como inversor de fundamentales
Si me preguntas específicamente por el riesgo político de Trump, diría que el mercado suele simplificar demasiado pensando «Trump = malo para renovables». En el caso de First Solar, la realidad es más compleja:
- Negativo por una menor prioridad a la transición energética.
- Positivo por el proteccionismo industrial estadounidense.
- Positivo por posibles aranceles a competidores chinos.
Por eso considero que First Solar es probablemente una de las pocas empresas solares que podría comportarse razonablemente bien incluso en un entorno político menos favorable para las renovables tradicionales. Su ventaja competitiva está más ligada a la fabricación nacional y a su balance que a las subvenciones puras. [finance.yahoo.com], [finance.yahoo.com]