Análisis de Inmocemento (BME: IMC)
Perfil asumido: riesgo controlado, horizonte 3-6 meses.
1. Datos principales
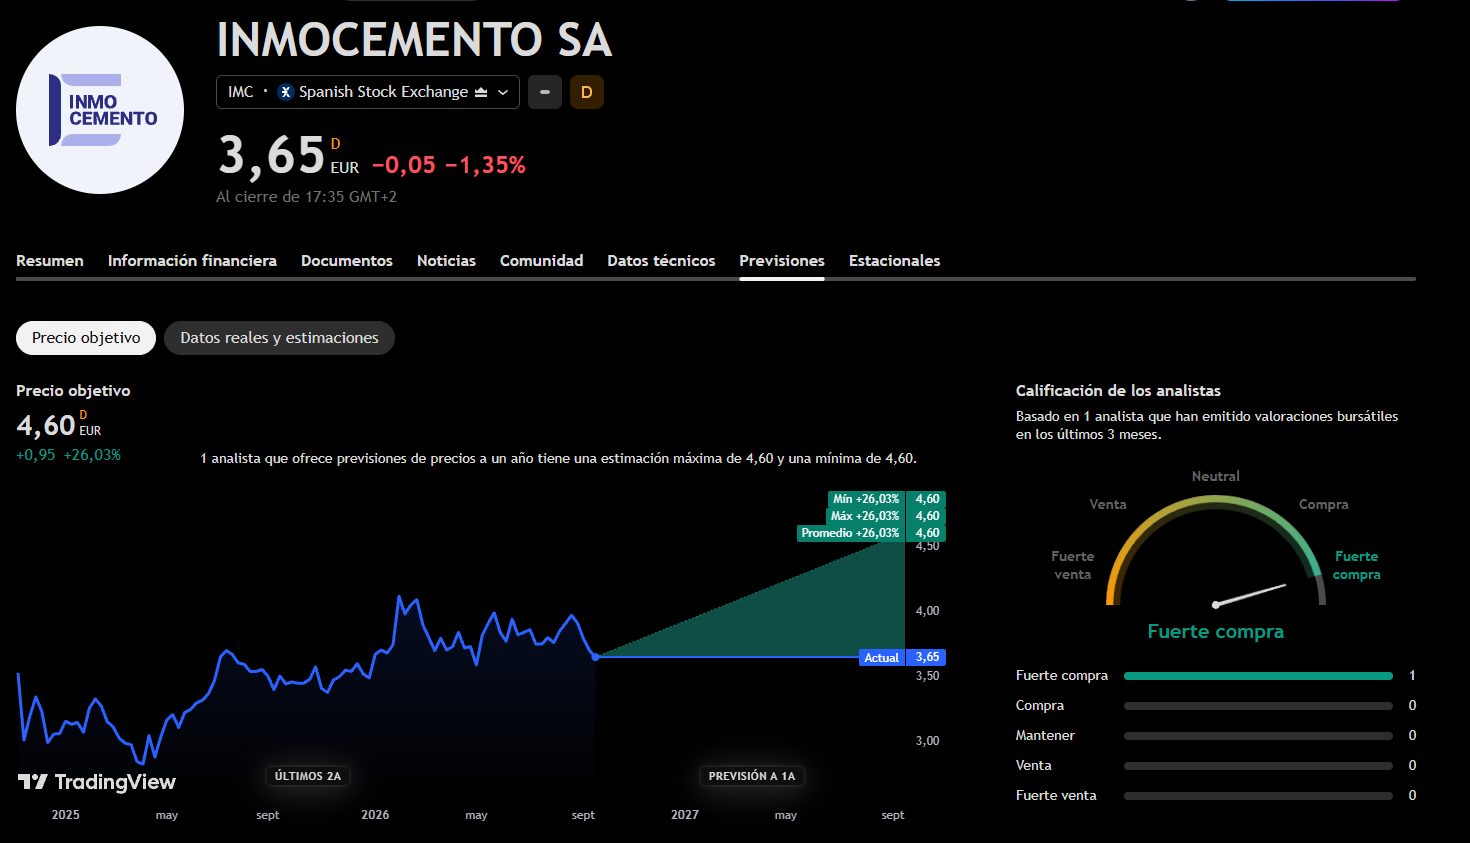
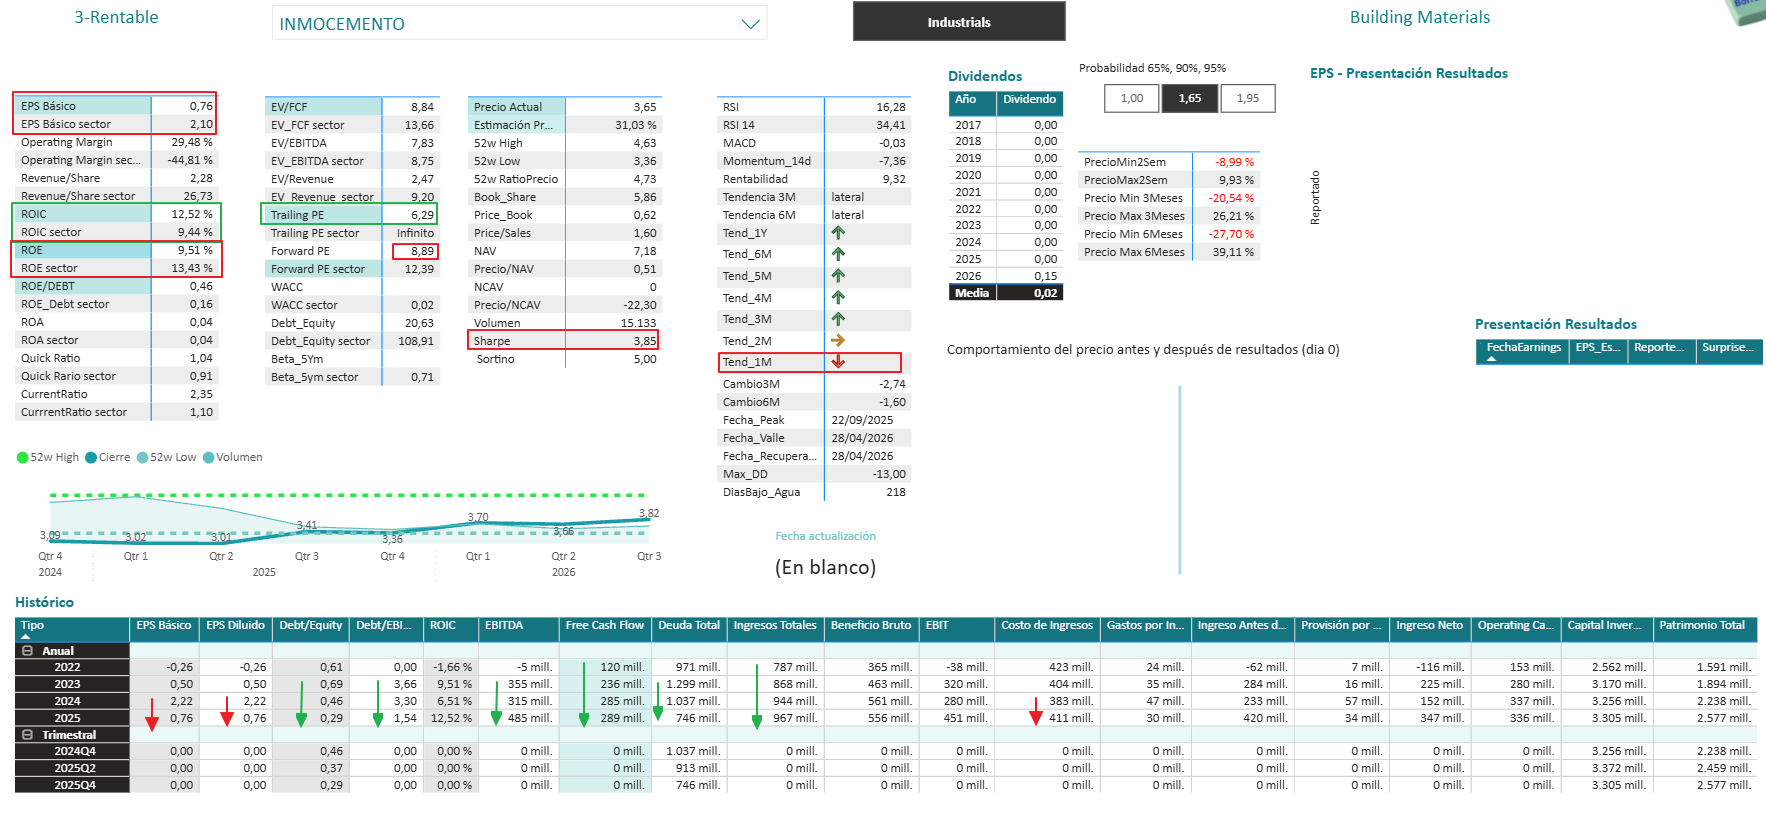
- Cotización actual: ~3,67 €/acción. [msn.com]
- Capitalización bursátil: ~1.680 M€. [msn.com], [es.finance.yahoo.com]
- PER: ~6,3x. [msn.com], [google.com]
- BPA (TTM): ~0,58 €. [google.com], [es.finance.yahoo.com]
- Rango 52 semanas: 3,35 € – 4,63 €. [msn.com], [es.finance.yahoo.com]
- Dividend Yield estimado: ~4,0%. [es.finance.yahoo.com]
2. Calidad del negocio
Inmocemento combina dos actividades:
- Cemento y materiales de construcción (Cementos Portland).
- Negocio inmobiliario (Realia y activos asociados).
Esta diversificación le aporta cierta estabilidad respecto a una empresa puramente cíclica, aunque sigue muy ligada al ciclo inmobiliario y de construcción. [es.finance.yahoo.com]
Aspectos positivos
- Beneficios sólidos.
- PER muy bajo.
- Generación de caja razonable.
- Potencial de revalorización por descuento frente a comparables.
Aspectos menos favorables
- Negocio intensivo en capital.
- Sensibilidad a los tipos de interés.
- Liquidez bursátil reducida.
3. Evolución financiera
- Beneficio neto FY 2025: ~346,6 M€. [es.tradingview.com], [es.markets…reener.com]
- Ingresos FY 2025: ~967 M€. [es.tradingview.com]
- Beneficio 1T 2026: ~38,8 M€, crecimiento respecto al año anterior. [es.markets…reener.com]
Los resultados muestran que la compañía mantiene rentabilidad positiva incluso en un entorno inmobiliario todavía moderado.
4. Valoración
Método por PER
Con BPA ≈ 0,58 €:
- PER actual ≈ 6,3x. [msn.com]
- PER razonable sectorial: 8-10x.
Valor razonable:
- Conservador (8x): 4,64 €
- Central (9x): 5,22 €
- Optimista (10x): 5,80 €
La acción parece cotizar con un descuento significativo frente a una valoración normalizada.
5. Riesgos
| Riesgo | Impacto |
|---|---|
| Desaceleración inmobiliaria | Medio-Alto |
| Subida de costes energéticos | Medio |
| Tipos de interés elevados | Medio |
| Baja liquidez bursátil | Medio |
| Dependencia del ciclo construcción | Alto |
6. Análisis técnico (muy breve)
Según indicadores publicados:
- RSI: ~37 → Neutral con sesgo bajista. [estrategia…ersion.com]
- MACD: Negativo. [estrategia…ersion.com]
- Momentum: Negativo. [estrategia…ersion.com]
- SMA25: Tendencia bajista de corto plazo. [estrategia…ersion.com]
Lectura: el fundamental parece mejor que el comportamiento técnico actual. No hay señal clara de entrada agresiva, pero sí zona de acumulación gradual.
7. Scoring (0-10)
| Categoría | Nota |
|---|---|
| Valoración | 9,0 |
| Rentabilidad | 8,5 |
| Solidez financiera | 7,5 |
| Crecimiento | 6,5 |
| Calidad negocio | 7,5 |
| Riesgo | 6,5 |
| Técnico actual | 5,5 |
Nota global: 7,4 / 10
Precio objetivo
| Horizonte | Objetivo |
|---|---|
| 3 meses | 4,10 – 4,30 € |
| 6 meses | 4,50 – 5,00 € |
Recomendación
COMPRAR / ACUMULAR