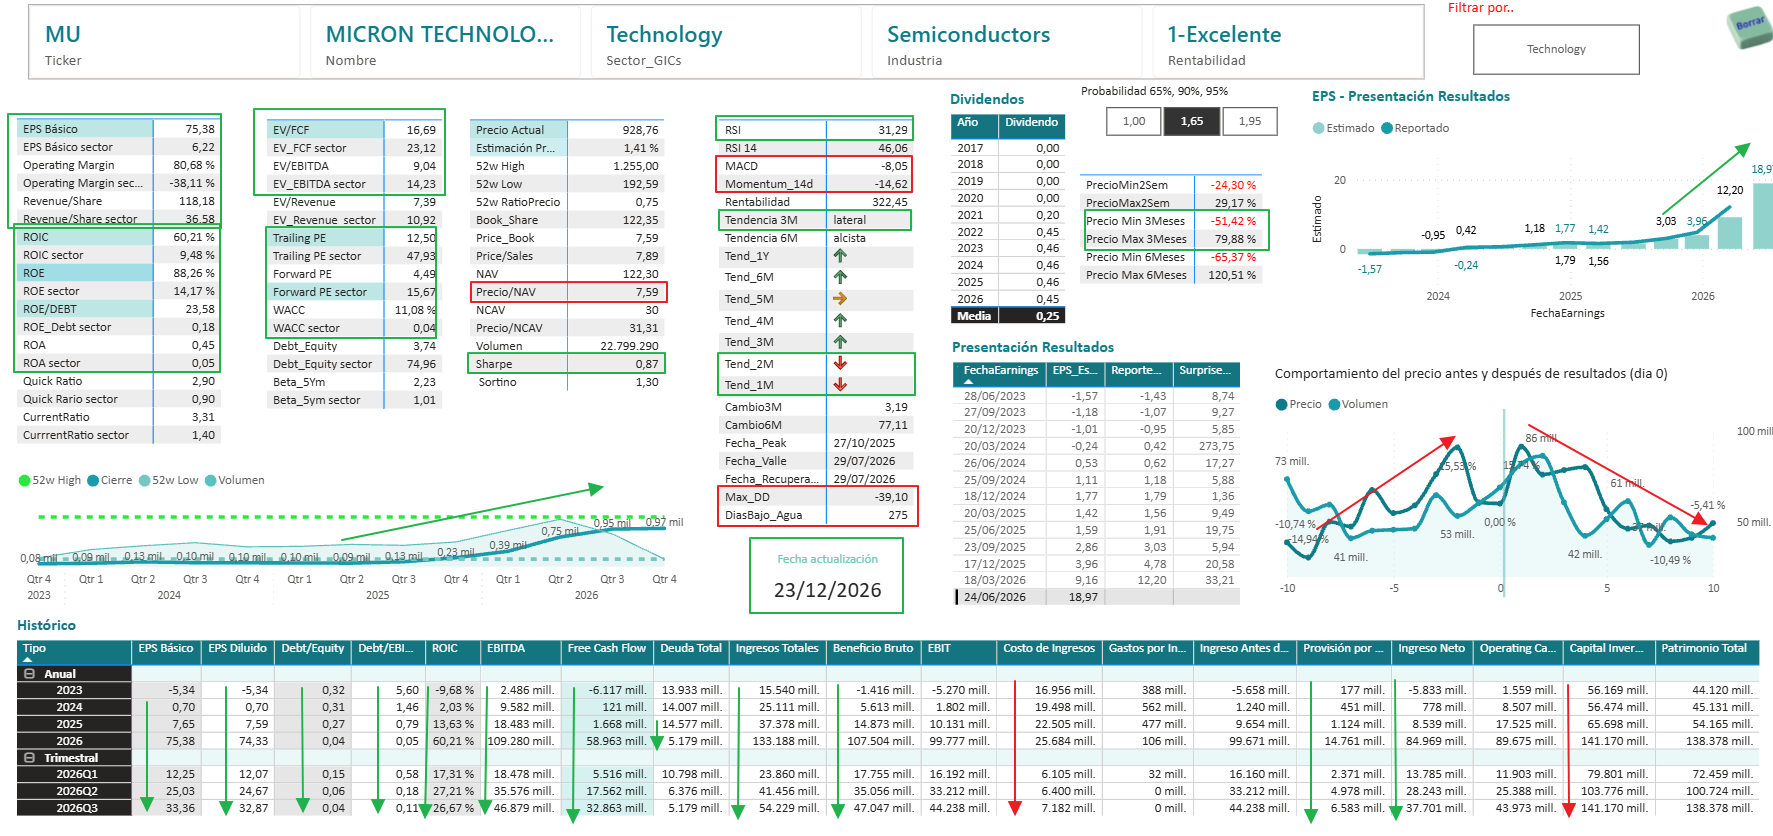
Análisis de Inversión: Micron Technology (NASDAQ: MU)
Resumen Ejecutivo
Micron Technology (MU) es uno de los líderes mundiales en memoria DRAM y NAND, sectores críticos para centros de datos, IA, cloud computing, automoción y dispositivos móviles. Actualmente está viviendo uno de los ciclos más favorables de su historia gracias a la explosión de la demanda de memoria para inteligencia artificial. [stockanalysis.com], [stockanalysis.com]
Horizonte 3-6 meses: Positivo, aunque con volatilidad elevada propia del negocio cíclico de semiconductores.
1. Datos Principales
| Métrica | Valor |
|---|---|
| Precio actual | ~$971 [stockanalysis.com] |
| Capitalización | ~$1,10 billones [stockanalysis.com] |
| Ventas TTM | $133.2B [stockanalysis.com], [stockanalysis.com] |
| Beneficio neto TTM | $84.9B [stockanalysis.com] |
| EPS TTM | $74.33 [stockanalysis.com] |
| PER | 13.1x [stockanalysis.com] |
| Forward PER | 5.5x [stockanalysis.com] |
| Deuda/Patrimonio | 0.04 [stockanalysis.com] |
| ROE | 88.3% [stockanalysis.com] |
| ROIC | 93.4% [stockanalysis.com] |
2. Calidad del Negocio
Ventajas competitivas
✅ Uno de los tres fabricantes globales relevantes de DRAM.
✅ Beneficiario directo del crecimiento de servidores IA.
✅ Barreras de entrada extremadamente elevadas.
✅ Balance prácticamente sin deuda. [stockanalysis.com]
Debilidades
⚠️ Negocio fuertemente cíclico.
⚠️ Dependencia de inversión en centros de datos.
⚠️ Riesgo de sobrecapacidad futura.
⚠️ Competencia de Samsung y SK Hynix.
3. Crecimiento
Ingresos:
| Año Fiscal | Ventas | |
|---|---|---|
| 2023 | $15.5B | |
| 2024 | $25.1B | |
| 2025 | $37.4B | |
| 2026 | $133.2B | [stockanalysis.com] |
La aceleración es extraordinaria y está impulsada por la demanda de memoria HBM para IA.
4. Solidez Financiera
Liquidez
- Current Ratio: 3.31
- Quick Ratio: 2.90
Endeudamiento
- Debt/Equity: 0.04
Calidad
- Altísima generación de caja.
- Muy baja probabilidad de estrés financiero. [stockanalysis.com], [wallstsmart.com]
Valoración: 9,5/10
5. Valoración
Múltiplos
PER actual:
- 13x beneficios
PER forward:
- 5,5x beneficios esperados. [stockanalysis.com]
Para una compañía creciendo a tasas muy superiores al mercado, estos múltiplos siguen siendo razonables.
DCF Simplificado
Asumiendo:
- Crecimiento beneficio próximos años: 15-20%
- WACC: 10-11%
- Margen estable
Obtengo una valoración razonable aproximada:
Rango Fair Value: $1.050 – $1.250
6. Riesgos
Riesgo Alto
- Corrección del ciclo IA.
- Reducción de inversión de hyperscalers.
Riesgo Medio
- Guerra de precios en memorias.
Riesgo Bajo
- Balance financiero.
- Acceso a financiación.
7. Análisis Técnico
Tendencia
✅ Alcista de largo plazo.
Precio:
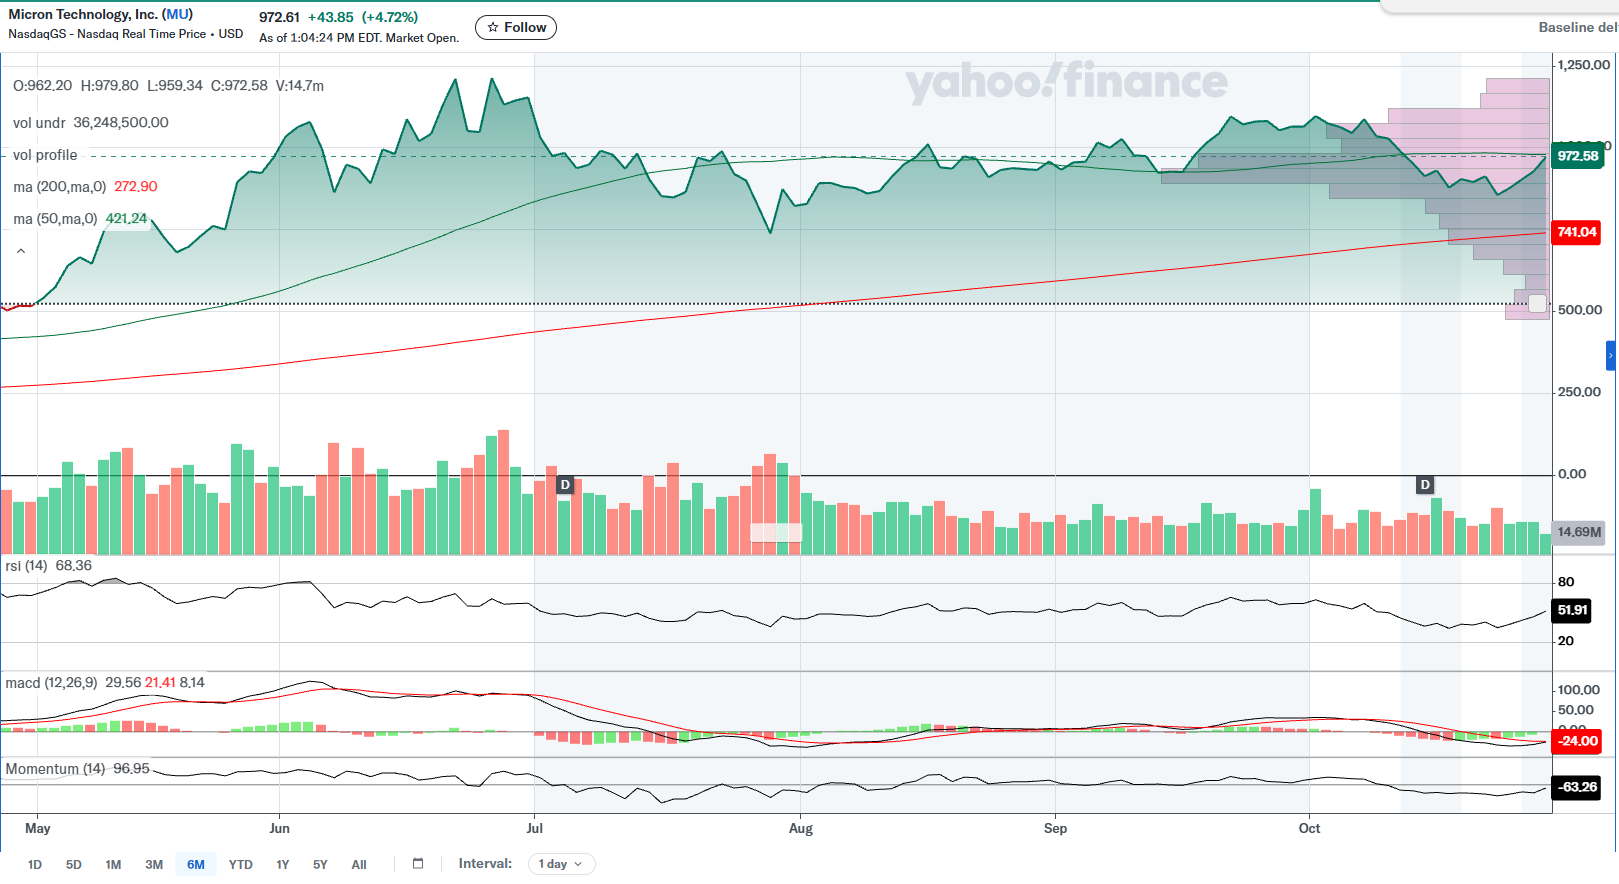
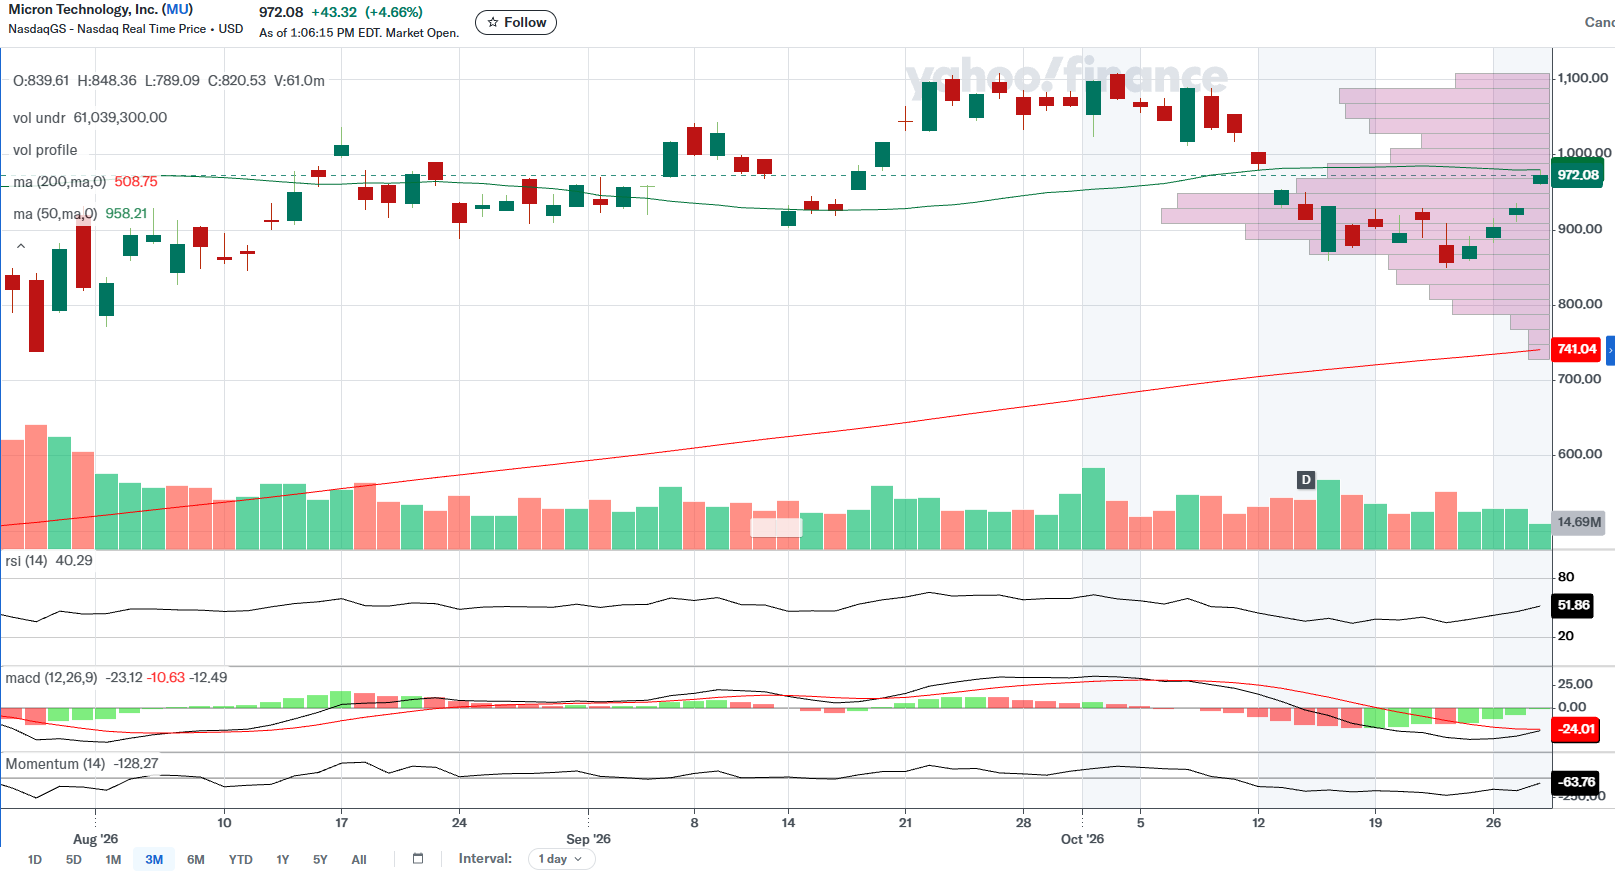
- Encima de la media móvil de 200 sesiones (~741) [stockanalysis.com]
RSI
RSI ≈ 52
- Neutral.
- No muestra sobrecompra extrema. [stockanalysis.com]
MACD
Probablemente en fase de consolidación tras el fuerte rally de 2026.
Momentum
Positivo en largo plazo. Corto plazo más lateral.
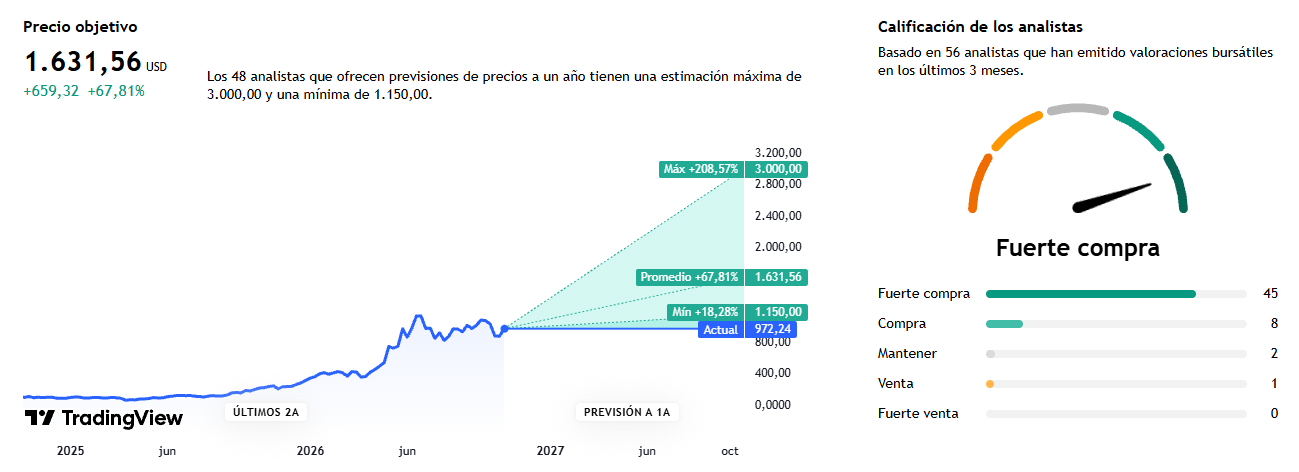
8. Precio Objetivo
Escenario Conservador (3 meses)
1.050 USD
Potencial: ≈ +8%
Escenario Base (6 meses)
1.150 USD
Potencial: ≈ +18%
Escenario Optimista
1.250 USD
Potencial: ≈ +29%
Scoring Final
| Categoría | Nota |
|---|---|
| Calidad Negocio | 9.0 |
| Crecimiento | 10.0 |
| Rentabilidad | 10.0 |
| Balance | 9.5 |
| Valoración | 8.5 |
| Momentum | 8.5 |
Score Global
9,3 / 10
Recomendación
COMPRA (Buy) para un horizonte de 3-6 meses, especialmente para inversores que buscan exposición al ciclo de IA con fundamentales sólidos. El principal riesgo es que gran parte del crecimiento esperado ya está descontado por el mercado, pero los múltiplos siguen siendo atractivos respecto al crecimiento proyectado. [stockanalysis.com], [tickernerd.com]
Precio objetivo 6 meses: 1.150 USD.