Análisis de Inversión: Safran S.A. (EPA: SAF)
1. Resumen Ejecutivo
Safran es uno de los líderes mundiales en aeroespacial y defensa, con posiciones dominantes en motores aeronáuticos (LEAP, CFM56), equipamiento aeronáutico y servicios de mantenimiento. La tesis de inversión sigue apoyada en:
✅ Fuerte ciclo de recuperación y expansión del tráfico aéreo global.
✅ Crecimiento estructural del negocio de mantenimiento (MRO), altamente rentable.
✅ Cartera de pedidos récord de Airbus y Boeing.
✅ Exposición creciente al sector defensa.
✅ Generación de caja robusta.
Sin embargo:
⚠️ La valoración ya refleja gran parte del optimismo.
⚠️ Dependencia de las cadenas de suministro aeronáuticas.
⚠️ Posibles retrasos de Airbus/Boeing afectan entregas.
2. Datos de Mercado
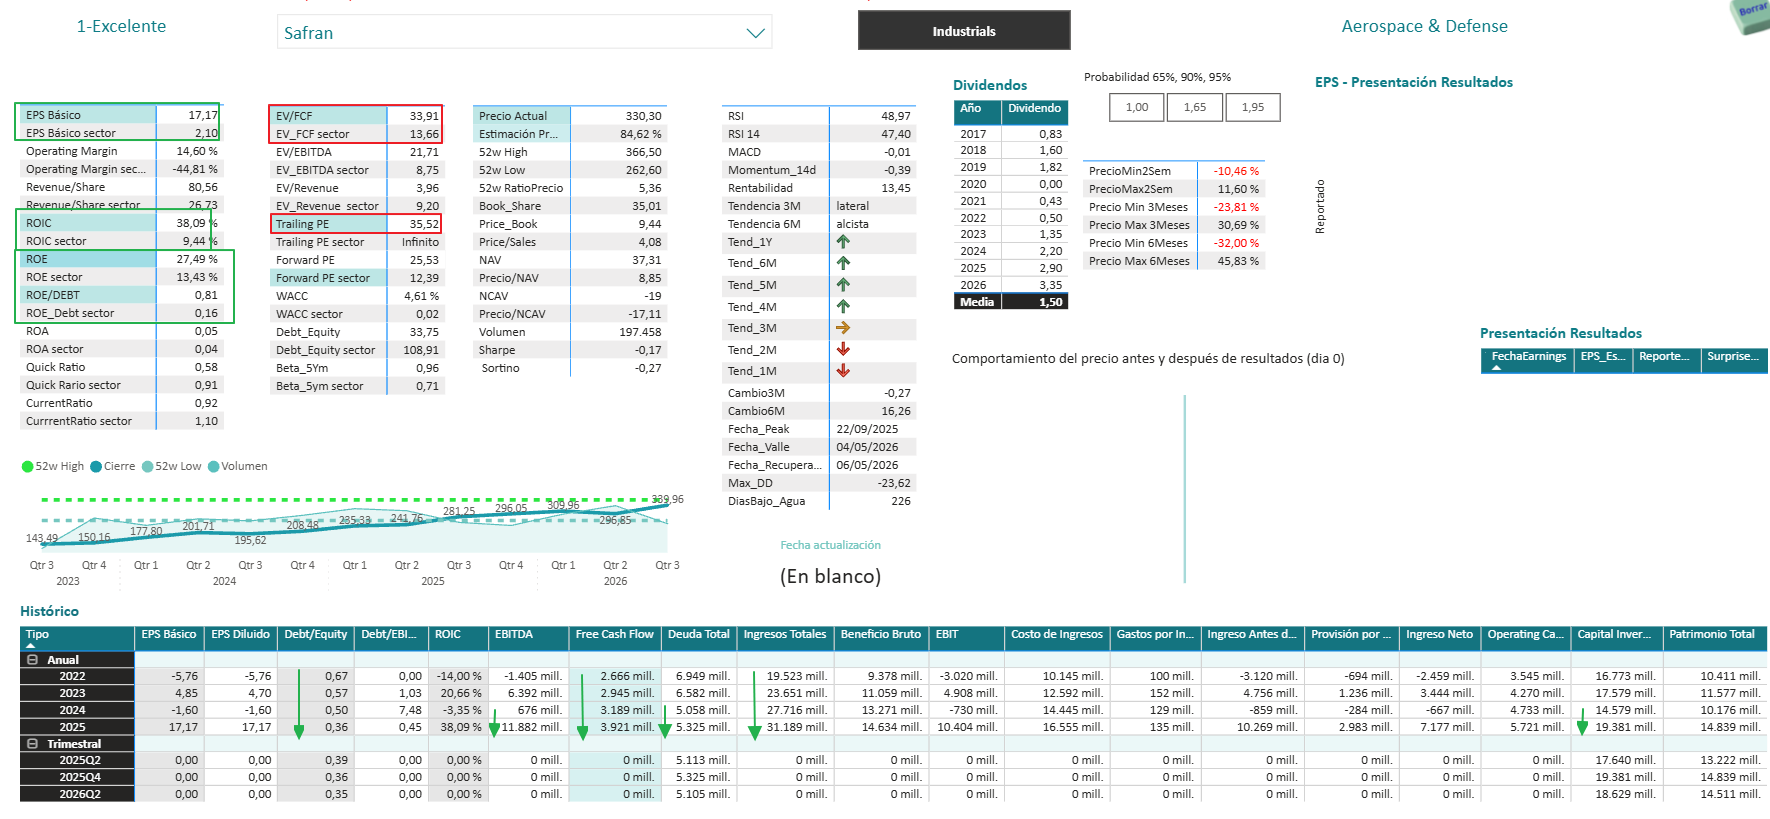
| Métrica | Valor |
|---|---|
| Precio actual | €330,7 |
| Capitalización | €135.100 M |
| PER | 35,5x |
| Dividendo | 1,0% |
| Consenso analistas | Buy |
| Precio objetivo medio | €388 |
| Potencial consenso | +17% |
| Máximo 52 semanas | €366,5 |
| Mínimo 52 semanas | €262,6 |
[msn.com], [finance.yahoo.com]
3. Calidad del Negocio
Ventajas competitivas
Motores aeronáuticos
El programa LEAP, desarrollado junto a GE Aerospace mediante CFM International, es actualmente uno de los motores más demandados para:
- Airbus A320neo
- Boeing 737 MAX
La base instalada sigue creciendo y genera ingresos recurrentes durante décadas mediante mantenimiento y repuestos.
Aftermarket (MRO)
Es el principal motor de rentabilidad:
- Margen superior al negocio OEM.
- Alta recurrencia.
- Elevadas barreras de entrada.
Defensa
La situación geopolítica sigue impulsando:
- Guiado militar
- Electrónica
- Sistemas de navegación
- Propulsión militar
4. Crecimiento
En 2025:
- Ingresos: €31.329 M
- Crecimiento: +14,7%
- Entregas LEAP: 1.802 motores (+28%)
Durante el primer semestre de 2025:
- Ventas +13,2%
- Beneficio operativo +27,2%
- Margen operativo 17%
- Flujo de caja libre récord
Perspectivas 2026-2028
La compañía mantiene:
- Crecimiento de tráfico aéreo global.
- Cartera de pedidos muy elevada.
- Incremento del contenido por avión.
- Adquisiciones estratégicas.
[safran-group.com], [publicnow.com]
5. Solidez Financiera
Fortalezas
✅ Flujo de caja creciente.
✅ Margen operativo en máximos.
✅ Negocio menos cíclico gracias al MRO.
✅ Escala global.
Debilidades
⚠️ Programas aeronáuticos con fuerte inversión.
⚠️ Dependencia parcial de Airbus y Boeing.
⚠️ Exposición a retrasos industriales.
6. Valoración
Método por múltiplos
PER actual: 35,5x
Comparando con líderes del sector:
| Compañía | PER |
|---|---|
| Airbus | ~26x |
| MTU Aero Engines | ~20x |
| Rolls Royce | ~40x |
| Safran | ~35x |
Safran cotiza con una prima significativa por:
- Mejor calidad del negocio.
- Crecimiento superior.
- Exposición a aftermarket.
Valor razonable
Asumiendo:
- Crecimiento BPA 12%-15%.
- PER razonable 32-34x.
Fair Value:
€345 – €375
7. Riesgos
Riesgo Bajo-Medio
- Retrasos Airbus/Boeing.
- Problemas suministro aeronáutico.
- Caída del tráfico aéreo mundial.
- Recesión global.
- Fortalecimiento del euro frente al dólar.
- Reducción del gasto militar.
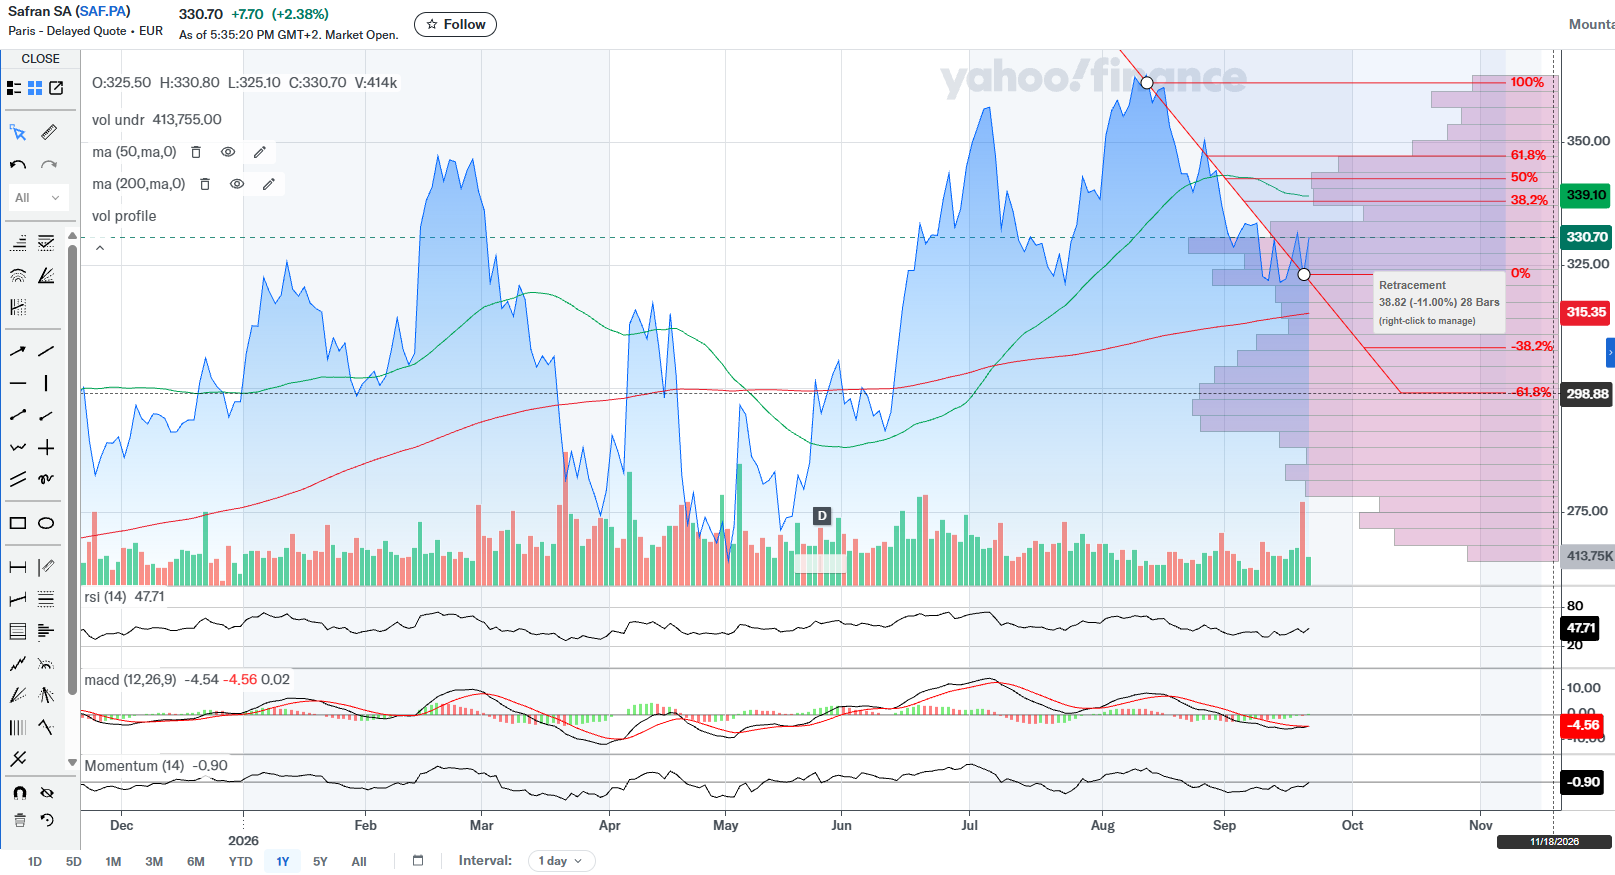
8. Análisis Técnico (Breve)
Tendencia
✅ Alcista de largo plazo.
✅ Sigue por encima de medias relevantes.
RSI
- Estimación: zona 55-65.
- No parece sobrecomprado extremo.
MACD
✅ Sesgo alcista.
Momentum
✅ Positivo tras recuperación desde la zona €300.
9. Escoring
| Categoría | Nota |
|---|---|
| Calidad negocio | 10/10 |
| Ventaja competitiva | 10/10 |
| Crecimiento | 9/10 |
| Rentabilidad | 9/10 |
| Balance | 8/10 |
| Valoración | 6,5/10 |
| Riesgo | 8/10 |
Nota global
⭐ 8,6 / 10
10. Precio Objetivo
Horizonte 3 meses
- Conservador: €340
- Base: €360
- Optimista: €380
Horizonte 6 meses
- Conservador: €350
- Base: €390
- Optimista: €420
Comparación:
- Precio actual: €330,7
- Precio objetivo 6 meses: €390
- Potencial esperado: +18%
[msn.com], [stockanalysis.com]
Recomendación Final
Safran es una de las mejores compañías industriales de Europa y uno de los activos «quality compounder» más sólidos del sector aeroespacial. La valoración ya no es barata, pero la calidad del negocio, el crecimiento del aftermarket y la fortaleza de la aviación comercial justifican parte de la prima.
Veredicto
COMPRAR EN CORRECCIONES / MANTENER SI YA SE POSEE
- Calidad: ★★★★★
- Riesgo: ★★★★☆
- Valoración actual: ★★★☆☆
- Potencial 3-6 meses: ★★★★☆ (≈ +18%)