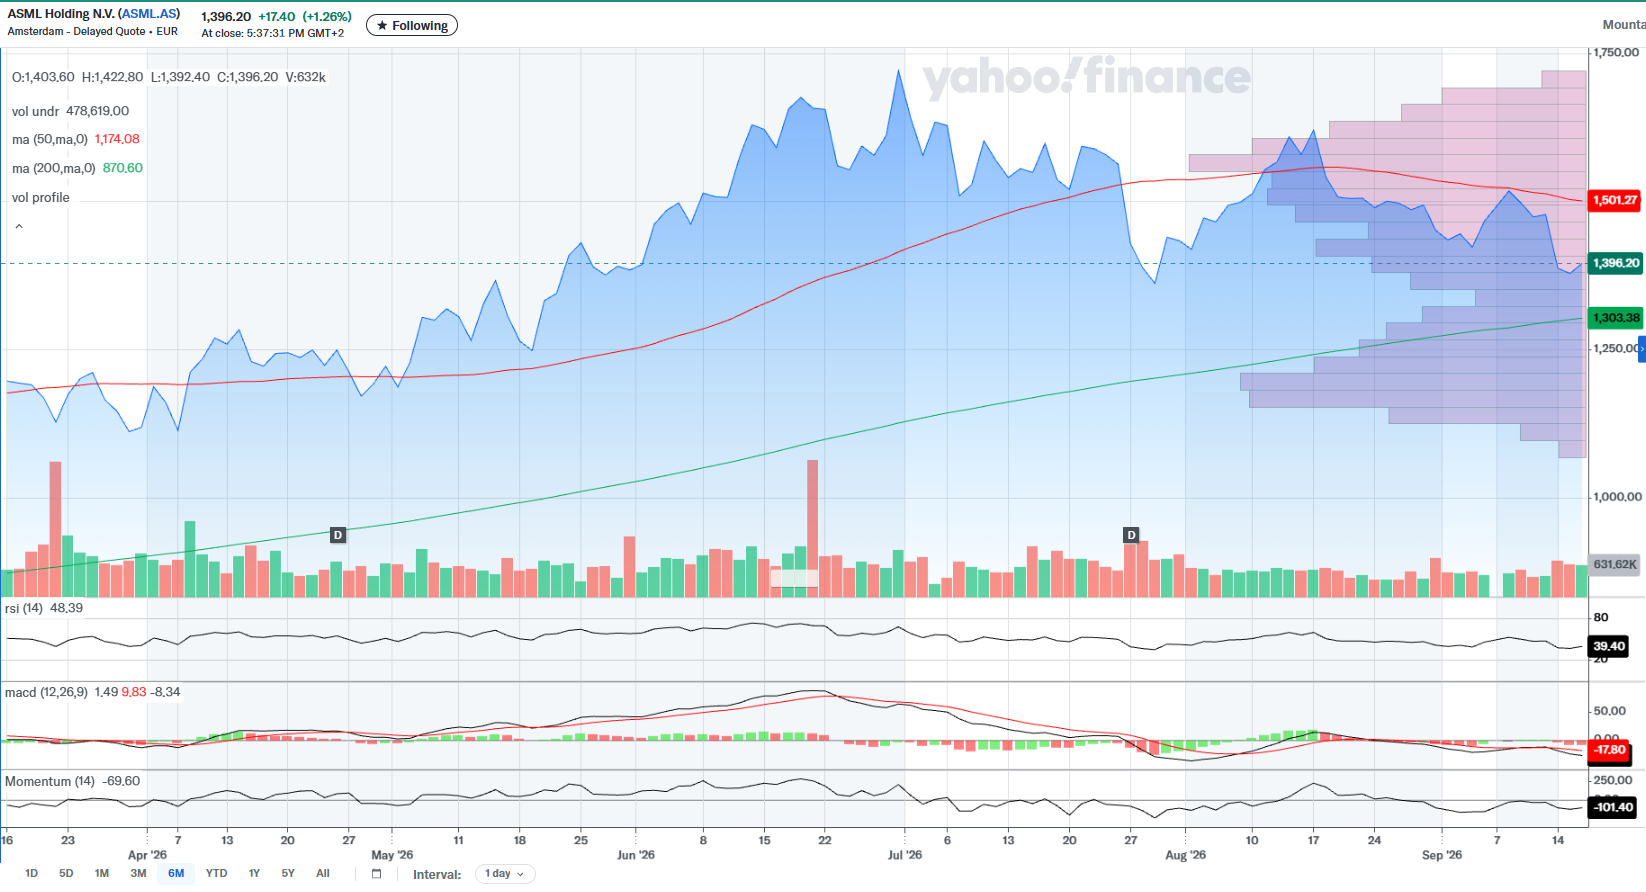
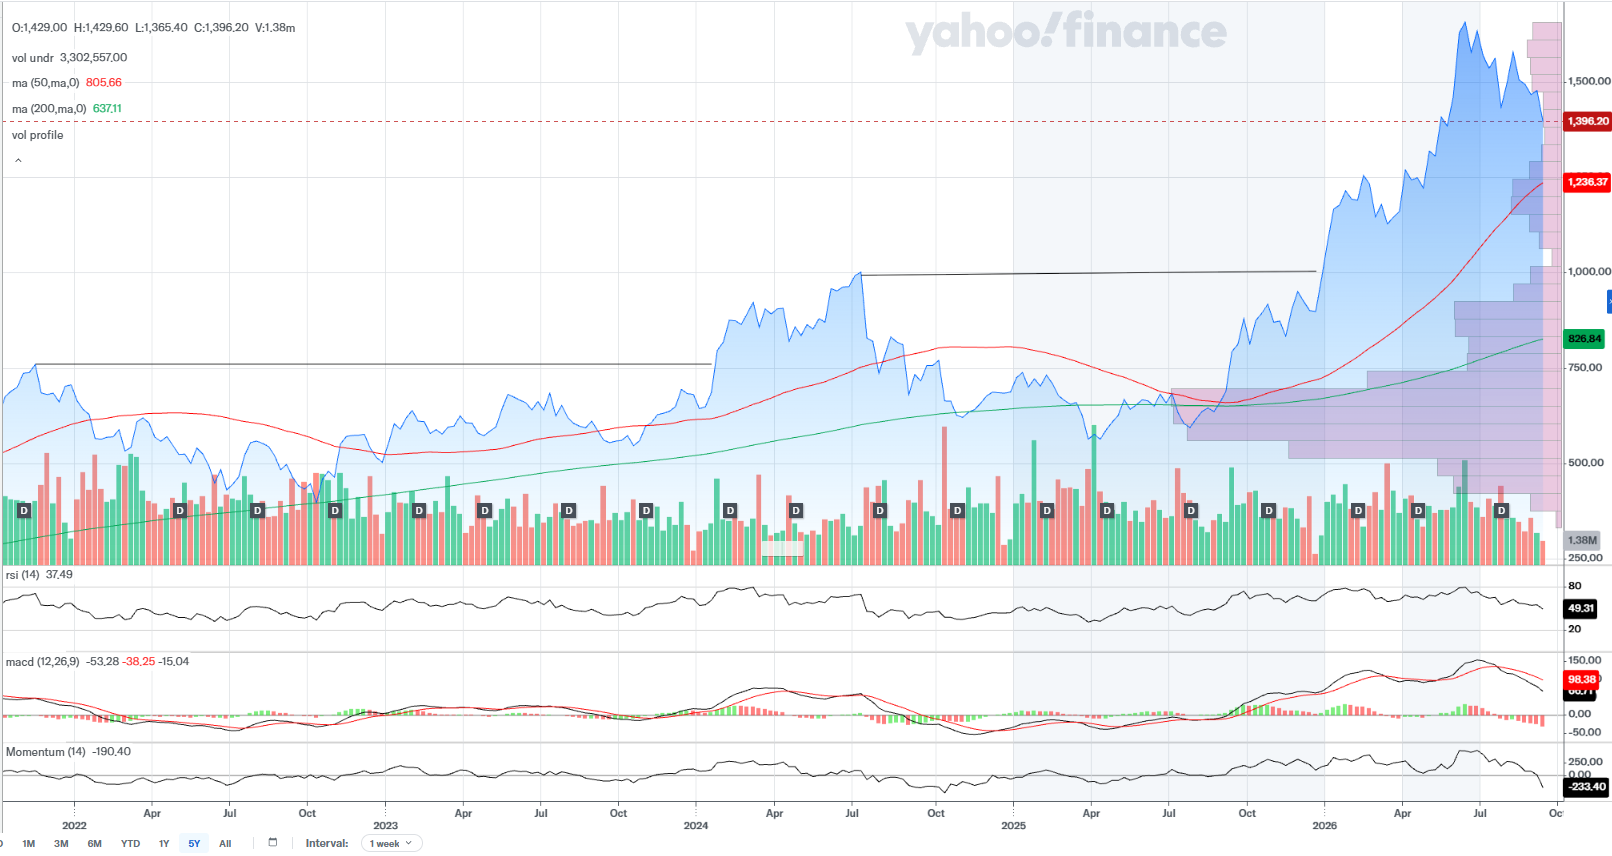
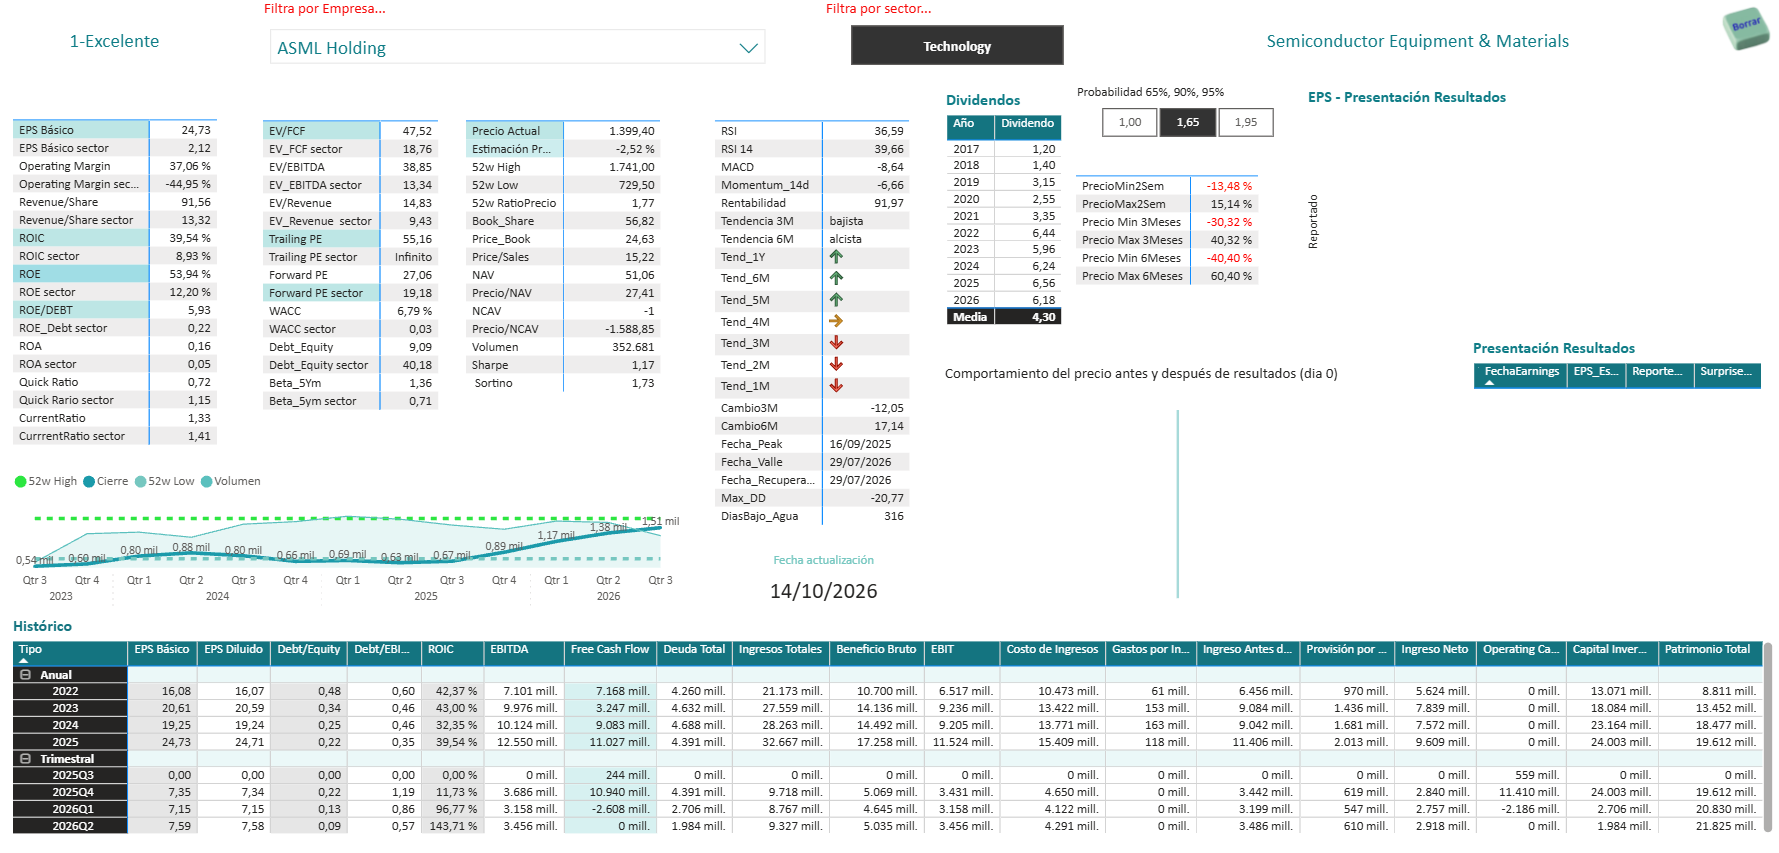
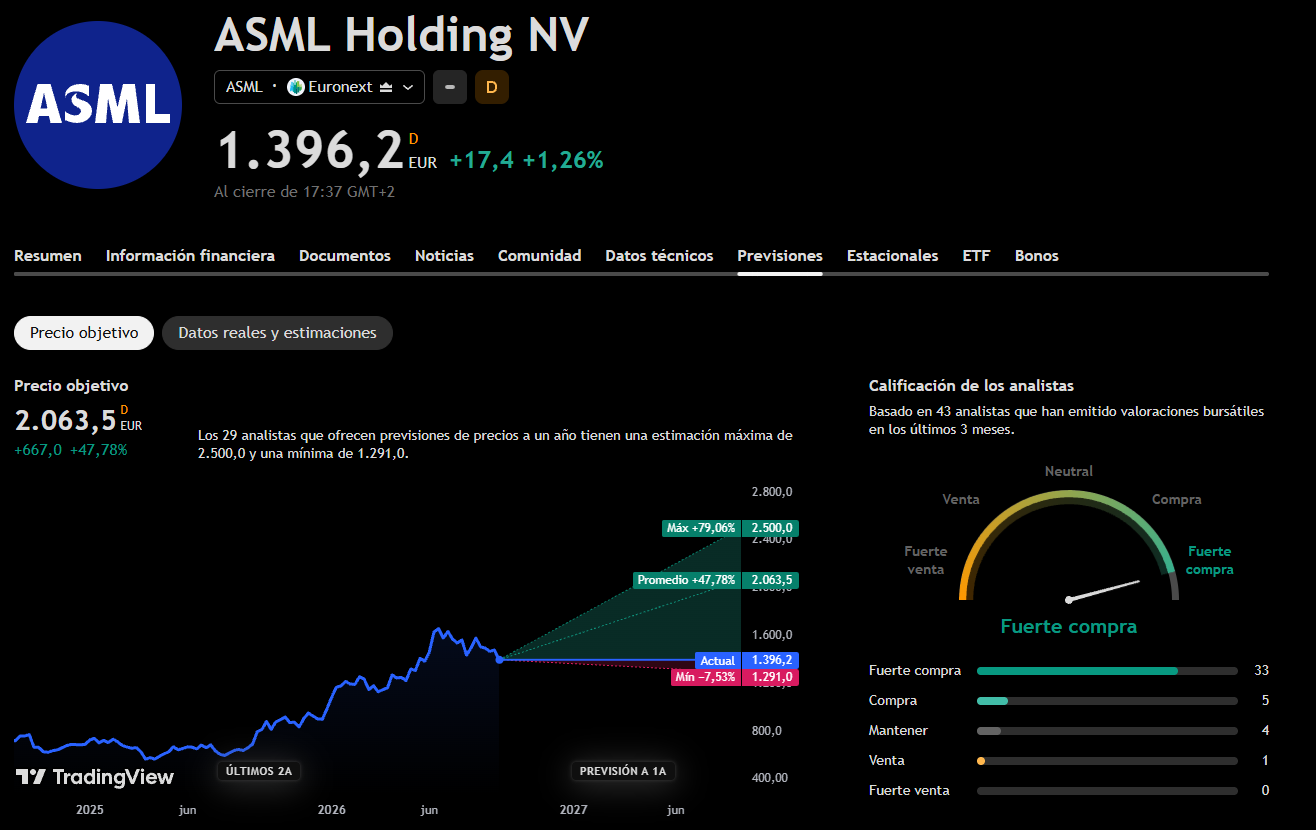
 Las previsiones de trading view
Análisis de inversión: ASML Holding (NASDAQ: ASML)
Perfil asumido: inversor de calidad, riesgo controlado
Horizonte: 3 a 6 meses
Resumen ejecutivo
ASML es la empresa más importante de la cadena de suministro de semiconductores avanzados. Mantiene un cuasi monopolio mundial en equipos de litografía EUV, necesarios para fabricar los chips más avanzados utilizados en IA, centros de datos y smartphones. [finance.yahoo.com], [asml.com]
A corto plazo (3-6 meses), la tesis de inversión sigue siendo favorable gracias a:
- Fuerte demanda ligada a la IA.
- Cartera de pedidos muy elevada.
- Incremento de previsiones para 2026.
- Ventaja competitiva difícilmente replicable. [asml.com], [stockanalysis.com]
Datos principales
| Métrica | Valor |
|---|---|
| Precio actual | ~1.604 USD |
| Capitalización | ~622.500 M USD |
| PER actual | ~53x |
| PER Forward | ~28x |
| Dividendo | ~0,57% |
| BPA TTM | ~29,4 USD |
| Objetivo medio analistas | ~2.147 USD |
| Potencial teórico | ~34% |
[msn.com], [finance.yahoo.com], [stockanalysis.com]
Calidad del negocio
Ventajas competitivas
✅ Monopolio tecnológico en EUV.
✅ Barreras de entrada extraordinarias.
✅ Clientes estratégicos:
- TSMC
- Samsung
- Intel
✅ Alto coste de sustitución.
✅ Décadas de liderazgo tecnológico. [finance.yahoo.com], [stockanalysis.com]
Crecimiento
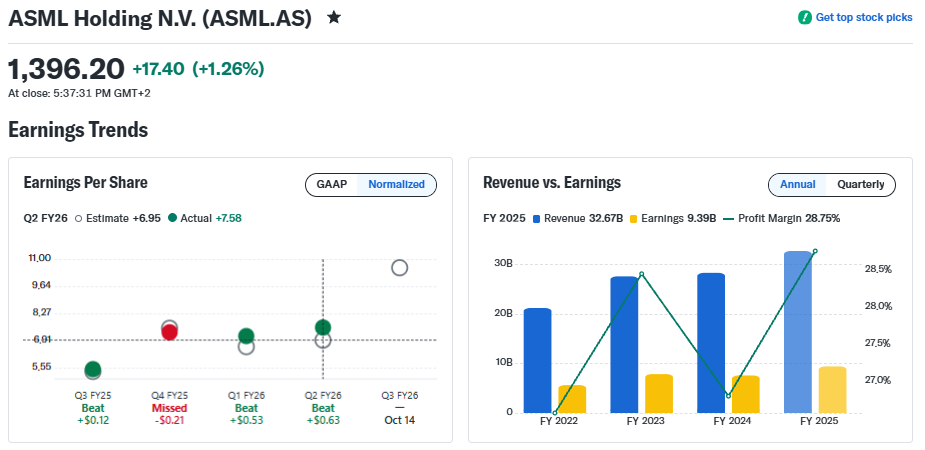
En Q2 2026 ASML informó:
- Ventas: 9.326 M€
- Beneficio neto: 2.918 M€
- Margen bruto: 54%
- Mejora de guía anual hasta 43-45 mil millones € de ventas. [asml.com]
La dirección afirma que las inversiones relacionadas con IA continúan impulsando la demanda de chips avanzados. [asml.com]
Solidez financiera
Aspectos positivos:
- Márgenes excepcionalmente altos (>50% bruto).
- Fuerte generación de caja.
- Beneficio creciendo a doble dígito.
- Negocio con elevada recurrencia en servicios y actualizaciones. [asml.com], [stockanalysis.com]
Aspectos menos positivos:
- Valoración exigente.
- Dependencia de ciclos de inversión de fabricantes de chips.
- Sensibilidad a restricciones de exportación hacia China. [finance.yahoo.com], [wallstsmart.com]
Valoración
Método PER
PER actual ≈ 53x. [msn.com]
Históricamente ASML suele cotizar entre:
- 25x-35x en periodos normales.
-
40x cuando el mercado descuenta fuertes crecimientos ligados a IA.
Con crecimiento esperado elevado, un PER razonable para 2027 podría situarse en 35x-40x.
Valor razonable
| Escenario | Valor |
|---|---|
| Conservador | 1.450 USD |
| Base | 1.800 USD |
| Optimista | 2.100 USD |
Riesgos principales
Riesgo 1: China
Las restricciones de exportación siguen siendo el principal riesgo regulatorio. Una ampliación de sanciones podría afectar parte de la demanda futura. [finance.yahoo.com], [wallstsmart.com]
Riesgo 2: Valoración
Con PER superior a 50x, el mercado ya descuenta gran parte del crecimiento esperado. [msn.com], [stockanalysis.com]
Riesgo 3: Ciclo semiconductor
ASML sigue dependiendo de los ciclos de inversión de fabricantes de chips, aunque mucho menos que otros proveedores del sector. [stockanalysis.com], [asml.com]
Análisis técnico (muy breve)
Tendencia: Alcista de largo plazo. La acción se encuentra muy por encima de los mínimos de 52 semanas (861 USD) y acumula una subida cercana al 85% anual. [finance.yahoo.com], [stockanalysis.com]
RSI: Probablemente en zona neutral-alcista tras la reciente corrección desde máximos cercanos a 2.000 USD.
MACD: Sesgo positivo mientras mantenga la estructura alcista.
Momentum: Fuerte por expectativas de crecimiento vinculadas a IA y expansión de capacidad productiva anunciada por la compañía. [asml.com]
Scoring (0-10)
| Categoría | Nota |
|---|---|
| Calidad del negocio | 10/10 |
| Ventaja competitiva | 10/10 |
| Crecimiento | 9/10 |
| Solidez financiera | 9/10 |
| Valoración | 6/10 |
| Riesgo regulatorio | 6/10 |
| Nota global | 8,7/10 |
Precio objetivo
Horizonte 3 meses
1.750-1.850 USD
Horizonte 6 meses
1.900-2.050 USD
Recomendación
🟢 COMPRAR / MANTENER
Para un inversor de calidad y riesgo controlado, ASML sigue siendo una de las mejores compañías del mundo por ventajas competitivas y exposición a la IA. El principal inconveniente es una valoración exigente, pero los fundamentales continúan justificando una visión positiva para los próximos 3-6 meses. [stockanalysis.com], [asml.com]
MOAT
La clave para valorar ASML Holding N.V. no es si crecerá más o menos el próximo trimestre, sino si su moat (foso competitivo) puede mantenerse durante la próxima década. [finance.yahoo.com], [asml.com]
¿Tiene realmente un monopolio?
En la práctica, sí.
Para máquinas de litografía EUV (Extreme Ultraviolet) utilizadas en nodos avanzados (3nm, 2nm y futuros), ASML Holding N.V. es el único proveedor comercial del mundo. [finance.yahoo.com], [stockanalysis.com]
Este monopolio se sustenta en:
- Más de 40 años de desarrollo tecnológico.
- Miles de patentes.
- Una cadena de suministro única.
- Dependencia de proveedores como Carl Zeiss (óptica de ultra precisión).
- Costes de I+D gigantescos.
- Relaciones estratégicas con TSMC, Samsung e Intel. [finance.yahoo.com], [stockanalysis.com]
Por eso muchos inversores consideran que ASML tiene uno de los mayores moats del mundo junto con empresas como Microsoft, Visa o Moody's.
¿Quién podría romper el monopolio?
1. Nikon
Fue líder en litografía hace décadas.
Probabilidad de amenaza:
🔴 Muy baja
Problemas:
- Perdió la carrera tecnológica frente a ASML hace años.
- No tiene EUV competitivo.
- La distancia tecnológica es enorme.
Mi estimación:
<5% de probabilidad de convertirse en competidor serio en los próximos 10 años.
2. Canon
Desarrolla una tecnología alternativa llamada Nanoimprint Lithography (NIL).
Probabilidad de amenaza:
🟡 Moderada a largo plazo
Ventajas:
- Costes potencialmente inferiores.
- Menor consumo energético.
Problemas:
- Aún no se ha demostrado comercialmente a gran escala para los nodos más avanzados.
- Los grandes fabricantes ya tienen invertidos miles de millones en la tecnología de ASML.
Mi estimación:
10%-20% de probabilidad de afectar alguna parte del mercado durante la próxima década.
No destruiría el moat, pero podría erosionar parte de él.
3. Fabricantes chinos
Empresas como:
- SMEE
- Consorcios respaldados por el Gobierno chino
Probabilidad de amenaza:
🟡 Baja
China está invirtiendo enormes cantidades de dinero para reducir su dependencia tecnológica.
Sin embargo:
- Replicar EUV requiere décadas.
- No basta con dinero; se necesita conocimiento acumulado y proveedores especializados.
- La óptica de precisión y las fuentes láser son extremadamente complejas.
Mi estimación:
10%-15% de probabilidad de tener productos relevantes antes de 2035.
4. Disrupción tecnológica
Este es el riesgo más importante.
No sería que alguien copiase ASML.
Sería que apareciera una tecnología completamente distinta para fabricar chips.
Ejemplos:
- Nanoimprint avanzado.
- Computación fotónica.
- Nuevos procesos de fabricación.
- Arquitecturas revolucionarias.
Probabilidad:
🟡 Moderada
Es el único escenario donde el monopolio podría degradarse de forma rápida.
Sin embargo, históricamente ASML ha sabido adaptarse e integrar nuevas tecnologías.
¿Cómo afectaría a su MOAT?
Escenario 1: Situación actual (probabilidad alta)
Monopolio intacto.
Moat: 10/10
Consecuencias:
- Márgenes muy altos.
- Poder de fijación de precios.
- Crecimiento sostenible.
Valor razonable: PER 30-40x.
Escenario 2: Canon entra parcialmente
Moat: 8,5/10
Consecuencias:
- Menor poder de negociación.
- Presión sobre márgenes.
- Crecimiento algo más lento.
Impacto potencial en valoración:
- Contracción del PER.
- Caídas del 10%-20% respecto a una valoración monopolística.
Escenario 3: Competidor real en EUV
Moat: 6/10
Consecuencias:
- Guerra tecnológica.
- Reducción de márgenes.
- Mayor gasto en I+D.
Impacto:
Podría justificar una caída estructural del múltiplo del 30%-40%.
Escenario 4: Disrupción tecnológica
Moat: 3/10
Consecuencias:
- Riesgo similar a lo que ocurrió con Kodak o Nokia.
- Destrucción potencial del monopolio.
Probabilidad actual: muy baja.
Mi valoración como inversor quality
Si analizamos qué empresas tienen capacidad real de quitarle el monopolio a ASML Holding N.V. durante los próximos 5-10 años:
| Empresa/Tecnología | Probabilidad |
|---|---|
| Nikon | Muy baja |
| Canon (NIL) | Baja-moderada |
| Fabricantes chinos | Baja |
| Disrupción tecnológica | Moderada a largo plazo |
Nota de moat actual
9,5/10
Solo le restaría 0,5 puntos porque ningún monopolio tecnológico es eterno.
Lo que vigilaría como accionista
- Evolución comercial de la tecnología NIL de Canon.
- Avances de fabricantes chinos en litografía avanzada.
- Adopción real de High-NA EUV de ASML.
- Backlog (cartera de pedidos) y márgenes brutos.
- Si el ROIC empieza a deteriorarse durante varios años consecutivos.
Para un horizonte de 3-6 meses, el riesgo de que alguien amenace el monopolio de ASML es prácticamente irrelevante. Para un horizonte de 10-15 años, la vigilancia debe centrarse sobre todo en tecnologías alternativas más que en competidores directos.
Mi marco de vigilancia del moat de ASML
Nivel 1 (Alerta temprana)
1. Descenso persistente de cuota tecnológica
- Que Canon consiga producción comercial relevante mediante NIL en nodos avanzados.
- Que alguna fundición anuncie sustitución parcial de EUV.
2. Menor intensidad de I+D relativa
- I+D / Ventas.
- Crecimiento del gasto en I+D frente al crecimiento de ventas.
- Número de patentes clave.
3. Clientes desarrollando alternativas
- TSMC
- Samsung
- Intel
Nivel 2 (Deterioro real del moat)
4. Márgenes brutos cayendo estructuralmente
- Margen bruto <50%
- Durante varios ejercicios consecutivos
- Competencia creciente
- Menor poder de negociación
- Presión comercial
5. Descenso del ROIC
- ROIC decreciente durante 3-5 años
- Más inversión para generar el mismo beneficio
6. Crecimiento de pedidos inferior al sector
- +15%
- +3%
Nivel 3 (Tesis rota)
7. Pérdida del monopolio tecnológico
- NIL de Canon viable a escala.
- Tecnología china funcional para nodos competitivos.
- Nueva generación de fabricación de chips independiente de EUV.
- Clientes comprando de forma recurrente a un competidor.
8. Cartera de pedidos (Backlog) descendente
- Book-to-bill <1 durante varios trimestres.
- Descenso continuado del backlog.
9. Reducción del pricing power
- ¿Puede seguir subiendo precios?
- ¿Los clientes aceptan esas subidas?
Score actual de riesgo de deterioro
| Factor | Situación actual |
|---|---|
| Liderazgo tecnológico | Muy fuerte |
| Dependencia clientes | Baja |
| Competencia directa | Muy baja |
| Riesgo China | Medio |
| Riesgo Canon NIL | Bajo-medio |
| Riesgo disrupción | Medio |
| Pricing power | Muy fuerte |
| Backlog | Muy fuerte |
Probabilidad estimada de deterioro del moat
| Horizonte | Probabilidad |
|---|---|
| 3 años | 5% |
| 5 años | 10%-15% |
| 10 años | 25%-35% |
Lo que yo vigilaría trimestralmente
- Margen bruto (>53%). [asml.com]
- Crecimiento del backlog. [asml.com]
- Book-to-bill.
- ROIC.
- Gasto en I+D sobre ventas.
- Noticias sobre NIL de Canon y avances chinos.