🏥 Universal Health Services, Inc. (NYSE: UHS)
Perfil de inversión | Horizonte 3–6 meses | Enfoque value-quality
1) 📊 Datos clave actuales
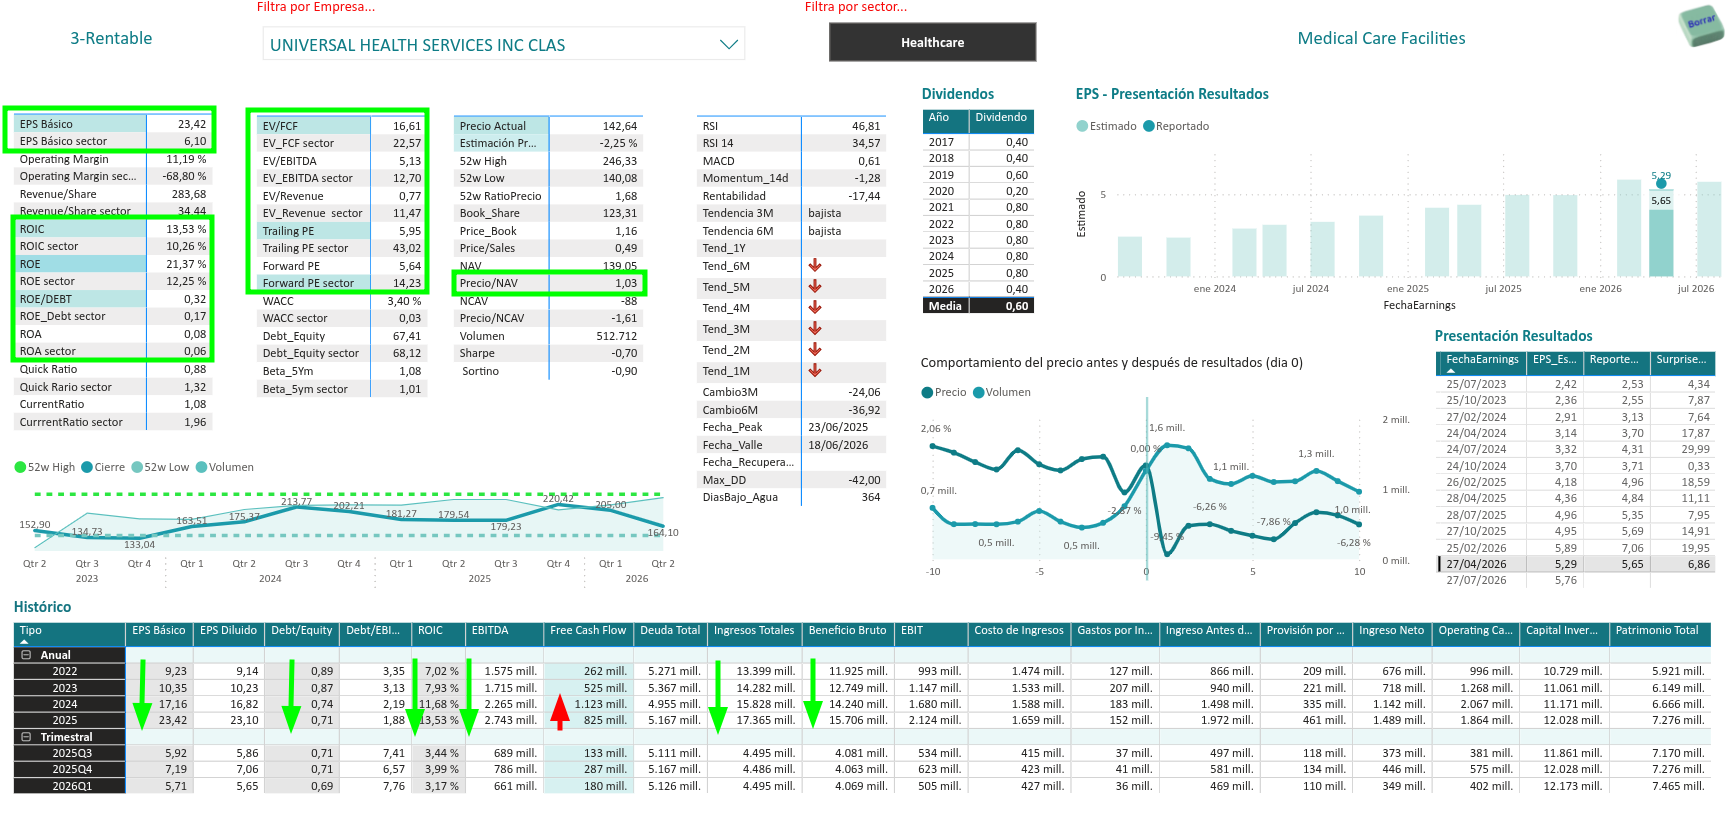
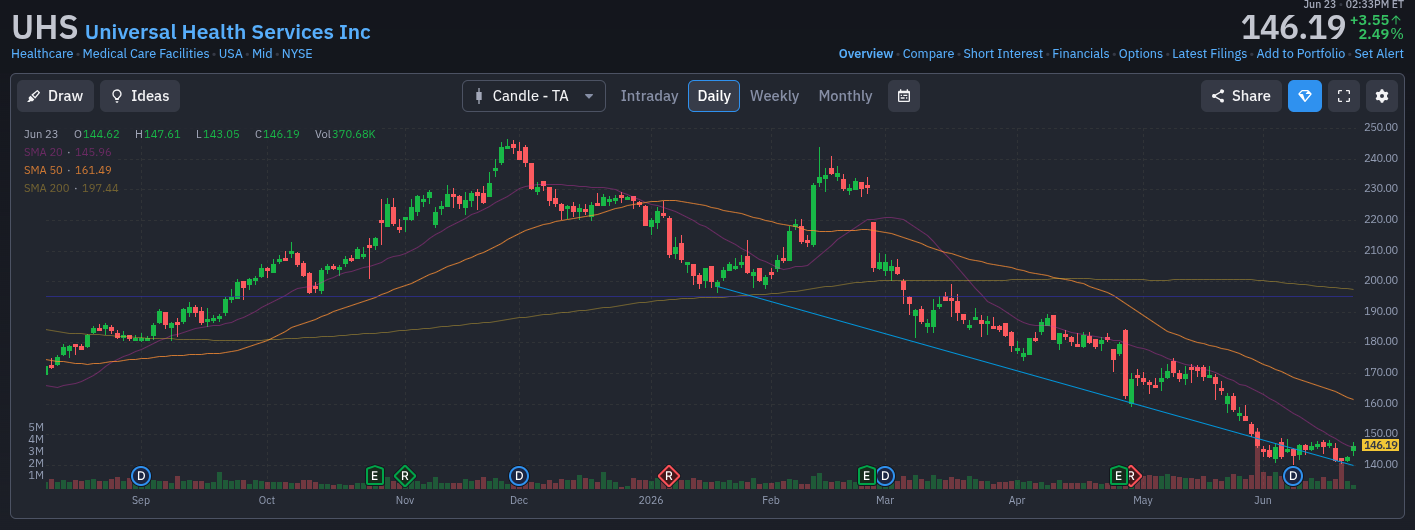
- Precio: ~146 USD [msn.com]
- Market cap: ~8.8–9.0 Bn USD [stockanalysis.com]
- PER (ttm): ~6.0x (muy bajo) [stockanalysis.com]
- EV/EBITDA: ~4.7–5.2x [financecharts.com], [stockanalysis.com]
- Dividend yield: ~0.5% [morningstar.com]
- Ingresos (TTM): ~17.7 Bn USD [stockanalysis.com]
- Beneficio neto (TTM): ~1.5 Bn USD [stockanalysis.com]
➡️ Conclusión preliminar: múltiplos extremadamente bajos para un negocio defensivo → posible infravaloración clara.
2) 🧩 Modelo de negocio
UHS es uno de los mayores operadores de hospitales en EE.UU.
Segmentos principales:
- Acute Care (≈50–55% ingresos)
- Hospitales, cirugía, emergencias, UCI
- Behavioral Health (≈40–45%)
- Psiquiatría, adicciones, tratamiento mental
✔️ El negocio de salud mental es ventaja competitiva clave estructural (demanda creciente). [koalagains.com], [billiver.com]
3) 📈 Calidad del negocio
Rentabilidad
- ROE: ~21%
- ROIC: ~12.5% [stockanalysis.com]
👉 Alta eficiencia para el sector hospitalario.
Márgenes
- Margen operativo ~11% [finance.yahoo.com]
- EBITDA ~2.6–3.0 Bn USD [finance.yahoo.com]
👉 Negocio sólido, aunque no premium (típico hospitalario).
Crecimiento
- Ingresos:
- 2021: 12.6 Bn → 2025: 17.4 Bn (CAGR ~8%) [stockanalysis.com], [marketbeat.com]
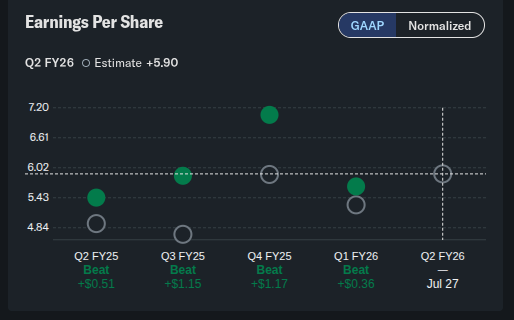
- EPS crecimiento fuerte post‑2023
👉 Crecimiento moderado pero consistente.
4) 🏦 Solidez financiera
- Deuda / Equity: ~0.67
- Deuda / EBITDA: ~1.8x
- Interest coverage: ~13x [stockanalysis.com]
✅ Balance sano
✅ Muy bien cubiertos los intereses
5) 💰 Valoración (clave)
Comparación múltiplos
| Métrica | UHS | Sector aprox |
|---|---|---|
| PER | ~6x | 15–20x |
| EV/EBITDA | ~4.7x | 7–10x |
👉 Cotiza con descuento del 50–70% frente a peers [seekingalpha.com]
Fair Value (múltiplos)
- Rango EV/EBITDA razonable: 6–7x
- Precio implícito: 200–260 USD [valueinvesting.io]
Opinión analistas
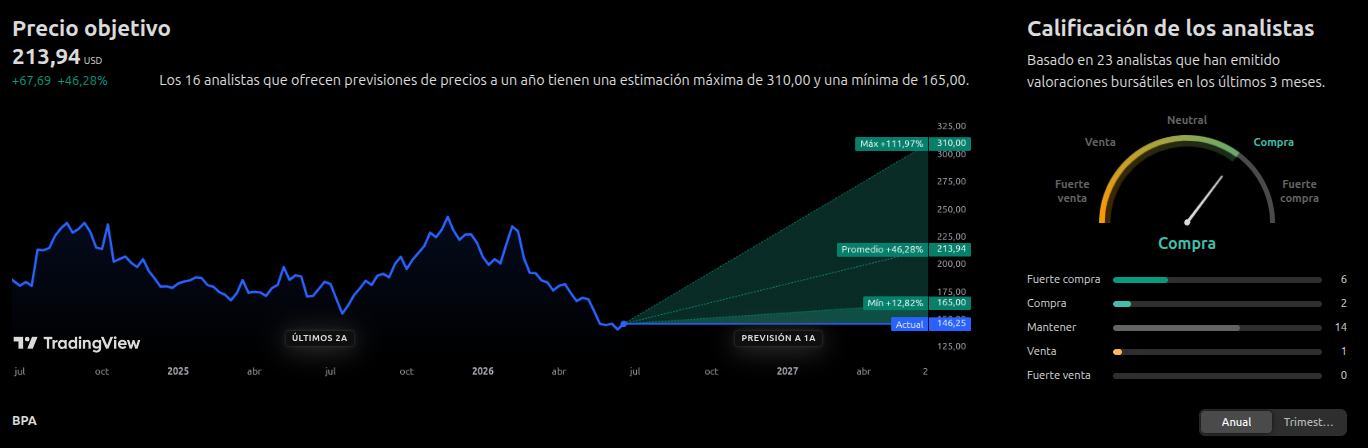
- Precio objetivo medio: ~216 USD
- Upside: +50% [marketbeat.com]
6) ⚠️ Riesgos principales
- Regulación sanitaria (Medicaid/Medicare)
- Presión de costes laborales (enfermería, personal)
- Mix de ingresos con seguros públicos
- Menor exposición a segmentos de alto margen (cirugía ambulatoria) [koalagains.com]
7) 📉 Análisis técnico (rápido)
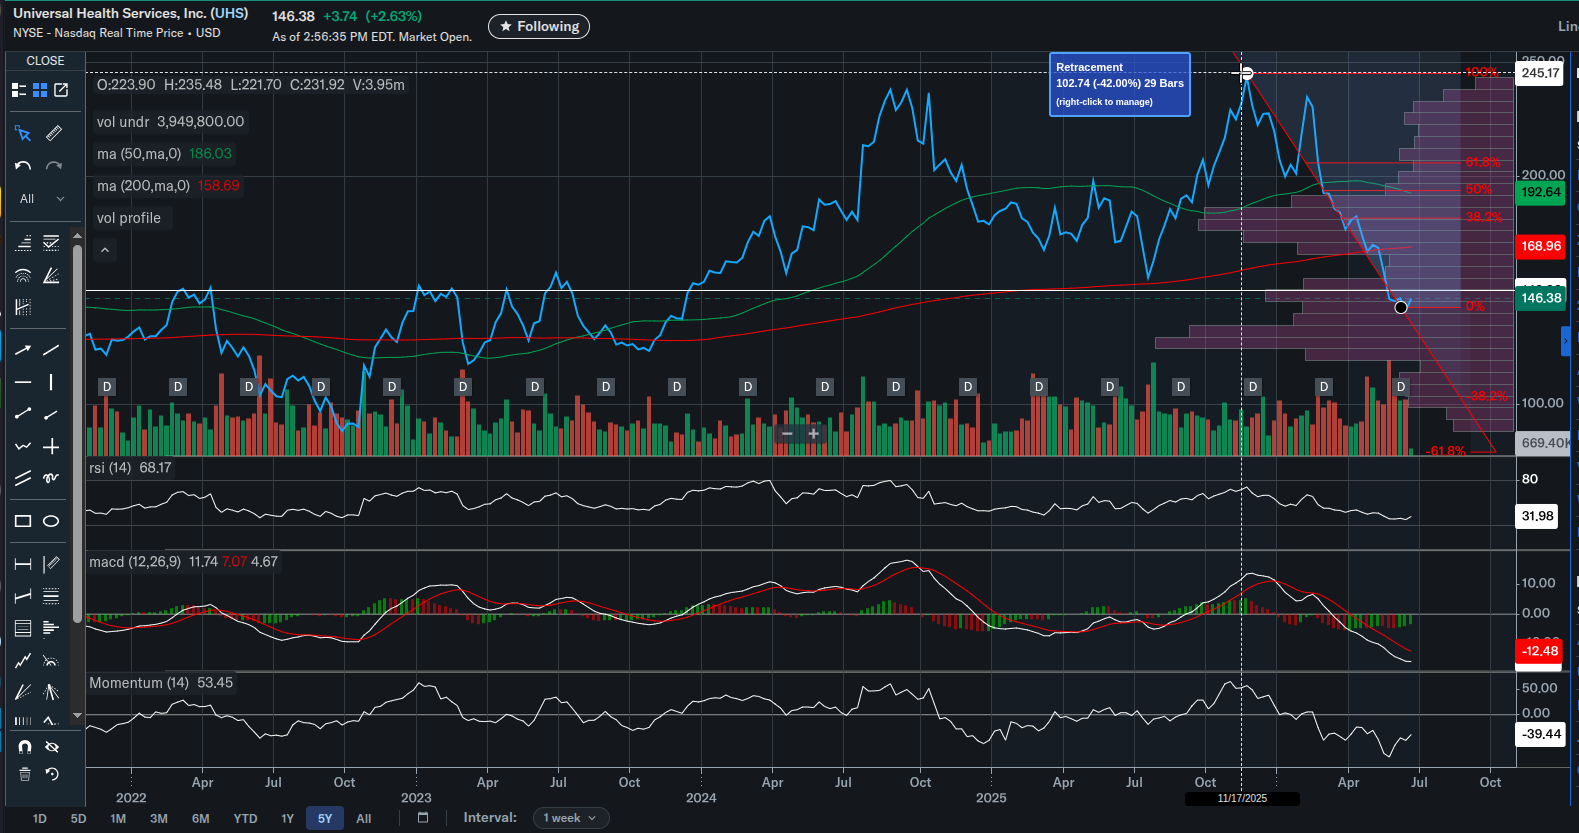
- RSI: ~36 → cerca de sobreventa [stockanalysis.com]
- Tendencia: bajista (−15% 1 año) [stockanalysis.com]
- MACD: señales mixtas / consolidación
👉 Corto plazo débil, posible «value trap» si no hay catalizadores.
8) 🧮 Scoring (0–10)
| Categoría | Score |
|---|---|
| Crecimiento | 6 |
| Rentabilidad | 8 |
| Balance | 8 |
| Ventaja competitiva | 7 |
| Valoración | 10 |
| Riesgo | 6 |
✅ TOTAL: 7.5 / 10 → VALUE DEFENSIVO CLARO
9) 🎯 Precio objetivo
3 meses
- Rango: 155 – 180 USD
- Escenario: rebote técnico + rotación a value
6 meses
- Rango: 190 – 220 USD
- Basado en normalización parcial del múltiplo
✅ Conclusión ejecutiva
UHS es una de las oportunidades value más claras del sector salud en 2026.
✔ Múltiplos extremadamente bajos
✔ Negocio defensivo (salud)
✔ Alto ROE y flujo de caja fuerte
✔ Demanda estructural (salud mental + envejecimiento)
❗ PERO:
- Momentum negativo
- Dependiente de regulación
👉 Recomendación
✅ BUY (value con paciencia)
- Ideal para entrada gradual
- Horizonte mínimo: 3–6 meses
- Catalizador esperado: re-rating del múltiplo
Comparativa de UHS vs HCA Healthcare vs Tenet (THC) con enfoque claro de inversión (3–6 meses, perfil fundamental sólido pero buscando oportunidad).
🆚 1) Comparación rápida (visión ejecutiva)
| Métrica | UHS | HCA Healthcare | Tenet (THC) |
|---|---|---|---|
| Precio aprox | 146 USD | +300 USD | ~130 USD |
| Market Cap | ~9B | ~80B+ | ~14–16B |
| PER | ~6x | ~13–15x | ~10–12x |
| EV/EBITDA | ~4.7x | ~8–9x | ~5–6x |
| ROE | ~21% | >30% | ~25% |
| Deuda/EBITDA | ~1.8x | ~3.5x | ~4x |
| Crecimiento | Medio | Medio-alto | Alto |
| Negocio | Hospital + Salud mental | Hospital líder premium | Hospital + ambulatorio |
👉 Lectura inmediata:
- UHS = ultra barato
- HCA = calidad premium
- THC = growth + reestructuración
🏥 2) Modelo de negocio
🟩 UHS
- Dual: hospitales + salud mental (ventaja clave)
- Más defensivo pero menos sofisticado en ingresos
- Mayor exposición a pagos públicos (riesgo)
✔ Diferenciación: líder en salud mental
🟦 HCA
- Mayor operador hospitalario en EE.UU.
- Fuerte presencia en mercados urbanos “premium”
- Excelente ejecución operativa
✔ Ventaja clara: pricing power + escala brutal
🟨 Tenet (THC)
- Transformación estratégica:
- Sale de hospitales
- Apuesta por centros ambulatorios (ASC)
✔ Ventaja: segmento de alto margen
📊 3) Calidad del negocio
Rentabilidad
- HCA → 🥇 mejor (ROE >30%)
- THC → segundo (ASC muy rentable)
- UHS → bueno pero inferior
👉 Ranking calidad:
- HCA
- THC
- UHS
Márgenes
- HCA: más estables y altos
- THC: creciendo rápidamente
- UHS: más comprimidos
📈 4) Crecimiento
| Empresa | Drivers |
|---|---|
| UHS | crecimiento moderado + salud mental |
| HCA | crecimiento estable + pricing |
| THC | 🚀 strong growth via ASC |
👉 Ranking crecimiento:
- THC (claramente)
- HCA
- UHS
💰 5) Valoración (clave)
UHS
- PER ~6x
- EV/EBITDA ~4.7x
👉 extremadamente barato [financecharts.com]
HCA
- PER ~14x
- EV/EBITDA ~8–9x
👉 Valoración “justa premium”
THC
- PER ~10–12x
- EV/EBITDA ~5–6x
👉 Valor razonable + crecimiento
👉 Conclusión valoración:
- 🟢 UHS → deep value
- 🟡 THC → growth razonable
- 🔵 HCA → caro (pero calidad)
⚠️ 6) Riesgos
| Empresa | Riesgo principal |
|---|---|
| UHS | regulación + mix público |
| HCA | valoración alta |
| THC | deuda + ejecución transformación |
📉 7) Técnico (resumen rápido)
| Empresa | Momentum |
|---|---|
| UHS | ❌ débil (sobreventa) |
| HCA | ✅ más estable |
| THC | ⚠️ volátil |
🧮 8) Scoring final (0–10)
| Factor | UHS | HCA | THC |
|---|---|---|---|
| Valoración | 10 | 6 | 8 |
| Calidad | 7 | 10 | 8 |
| Crecimiento | 6 | 7 | 9 |
| Balance | 8 | 7 | 6 |
| Riesgo | 6 | 8 | 6 |
✅ TOTAL
- UHS → 7.5
- HCA → 7.8
- THC → 7.6
🎯 9) Estrategia inversión (lo importante)
🟢 UHS → MEJOR VALUE
- ✅ Upside alto (re-rating)
- ❌ necesita paciencia
👉 Objetivo 6 meses: 190–220 USD
🔵 HCA → MÁS SEGURA
- ✅ negocio top
- ❌ menos upside
👉 Objetivo 6 meses: +10–15%
🟡 THC → MEJOR GROWTH
- ✅ expansión en ASC (muy atractiva)
- ❌ más riesgo
👉 Objetivo 6 meses: +20–30% (si ejecución OK)
🏁 🧠 CONCLUSIÓN FINAL
👉 Si tuvieras que elegir una sola:
- 🔥 Más potencial (riesgo controlado) → UHS
- 🛡️ Más segura → HCA
- 🚀 Más agresiva → THC
✅ Recomendación táctica (óptima)
👉 Cartera ideal:
- 40% UHS (value play)
- 35% HCA (estabilidad)
- 25% THC (growth)